Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
Ähnliche Suchbegriffe für Handhabung
Top-Angebote
Produkte zum Begriff Handhabung:
-
RAUCH BLUE Drehtürenschrank »Ticao«, bequeme HandhabungStilvolle und praktische Einrichtungslösung Klassische Drehtüren und geräumige Schubladen Einfache und bequeme Handhabung Türen-Elemente lassen sich in zwei unterschiedlichen Höhen montieren 16 mm starke, mit 10 kg belastbare und in der Höhe variablel einsetzbare Fachböden Stabile Türscharniere für komfortables Öffnen und Schließen Kleiderstange bis 40 kg belastbar und in der Höhe variabel einsetzbar Winkelbodenträger zum individuellen Anordnen der Fachböden im Schrank Sichere Rückwand-Halterungen sorgen für Stabilität Made in Germany Produktmerkmale tabletd Style: modern Farbe: Alpinweiß; Grau Metalic, Dekor-Druck Atlantic Oak Typ: Drehtürenschrank Serie: Ticao Form: rechteckig Anzahl Schubladen: 2 Anzahl Einlegeböden: 5 Anzahl Kleiderstangen: 3 Anzahl Türen: 9, 10 Beleuchtung: nein Material: Holzwerkstoff Spanplatte, MDF Max. Belastung: je Fachboden: ca. 10 kg, je Kleiderstange: 40 kg Maße: ca. L 226 / 271 x B 54 x H 210 cm Gewicht: ca. 154,5, 172,4 kg Blauer Engel Das deutsche Umweltszeichen Der Blaue Engel ist seit über 45 Jahren das Umweltzeichen der Bundesregierung. Unabhängig und glaubwürdig setzt er anspruchsvolle Maßstäbe für umweltfreundliche Produkte und Dienstleistungen. Der Blaue Engel ist die Orientierung beim Einkauf.429,00 €*Versand: 45,90 €Sichere Weiterleitung zum Anbieter
-
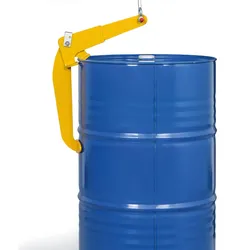
Fassklemme zur Handhabung von Fässern, Tragfähigkeit 450 kgfür die Handhabung stehender 200l-Fässer die Fasshalterung mit 2 Armen verhindert das Fassumkippen 2 Griffe zur sicheren Befestigung und Lösung der Klemme aufhängeöse zum Befestigen des Hakens eines Krans oder Hebezeugs Oberfächenbehandlung mit gelbem Pulverlack Tragfähigkeit 450 kg Gewicht 4,5 kg37,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fassaufhänger mit Griff zur Handhabung von Fässernerleichtert die manuelle Handhabung von Fässern auf einem mobilen Fahrgestell vollverschweißte Stahlrohrkonstruktion Metallteile sind pulverbeschichtet Gummigriffe für komfortable Benutzung Abmessungen: 480 x 115 x 120 mm11,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haken zur Handhabung von Fässern, Tragfähigkeit 450 kggeeignet zum vertikalen Heben und Transportieren von Metallfässern mit einem Fassungsvermögen von 200 l eine Öse zur Befestigung des Kranhakens oder Flaschenzugs Oberfächenbehandlung mit gelbem Pulverlack Tragfähigkeit 450 kg gewicht 5,6 kg36,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **

Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Handhabung:
-
Canyoning-Gurt einfache Handhabung - Maskoon ClubDieser Canyoninggurt wurde für professionelle Guides entworfen, die ihre Ausrüstung verleihen möchten. Abriebbeständigkeit::Die austauschbare TPU-Schürze ermöglicht das Rutschen in Canyons. |Passform::Unisex-Größe, verstellbar von 60 cm bis 110 cm Taillenumfang |Widerstandsfähigkeit::Verstärkter Abzugsbügel gegen Verschleiß |Gewicht::570 g49,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
RAUCH BLUE Drehtürenschrank »Ticao«, bequeme HandhabungStilvolle und praktische Einrichtungslösung Klassische Drehtüren und geräumige Schubladen Einfache und bequeme Handhabung Türen-Elemente lassen sich in zwei unterschiedlichen Höhen montieren 16 mm starke, mit 10 kg belastbare und in der Höhe variablel einsetzbare Fachböden Stabile Türscharniere für komfortables Öffnen und Schließen Kleiderstange bis 40 kg belastbar und in der Höhe variabel einsetzbar Winkelbodenträger zum individuellen Anordnen der Fachböden im Schrank Sichere Rückwand-Halterungen sorgen für Stabilität Made in Germany Produktmerkmale tabletd Style: modern Farbe: Alpinweiß; Grau Metalic, Dekor-Druck Atlantic Oak Typ: Drehtürenschrank Serie: Ticao Form: rechteckig Anzahl Schubladen: 2 Anzahl Einlegeböden: 5 Anzahl Kleiderstangen: 3 Anzahl Türen: 9, 10 Beleuchtung: nein Material: Holzwerkstoff Spanplatte, MDF Max. Belastung: je Fachboden: ca. 10 kg, je Kleiderstange: 40 kg Maße: ca. L 226 / 271 x B 54 x H 210 cm Gewicht: ca. 154,5, 172,4 kg Blauer Engel Das deutsche Umweltszeichen Der Blaue Engel ist seit über 45 Jahren das Umweltzeichen der Bundesregierung. Unabhängig und glaubwürdig setzt er anspruchsvolle Maßstäbe für umweltfreundliche Produkte und Dienstleistungen. Der Blaue Engel ist die Orientierung beim Einkauf.429,00 €*Versand: 45,90 €Sichere Weiterleitung zum Anbieter
-
Fassklemme zur Handhabung von Fässern, Tragfähigkeit 450 kgfür die Handhabung stehender 200l-Fässer die Fasshalterung mit 2 Armen verhindert das Fassumkippen 2 Griffe zur sicheren Befestigung und Lösung der Klemme aufhängeöse zum Befestigen des Hakens eines Krans oder Hebezeugs Oberfächenbehandlung mit gelbem Pulverlack Tragfähigkeit 450 kg Gewicht 4,5 kg37,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
Ähnliche Suchbegriffe für Handhabung
-
Der Fassaufhänger mit Griff zur Handhabung von Fässernerleichtert die manuelle Handhabung von Fässern auf einem mobilen Fahrgestell vollverschweißte Stahlrohrkonstruktion Metallteile sind pulverbeschichtet Gummigriffe für komfortable Benutzung Abmessungen: 480 x 115 x 120 mm11,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haken zur Handhabung von Fässern, Tragfähigkeit 450 kggeeignet zum vertikalen Heben und Transportieren von Metallfässern mit einem Fassungsvermögen von 200 l eine Öse zur Befestigung des Kranhakens oder Flaschenzugs Oberfächenbehandlung mit gelbem Pulverlack Tragfähigkeit 450 kg gewicht 5,6 kg36,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.