Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Wie äußert sich das Problem mit dem Laptop, wenn er flackert, Streifen und Karos anzeigt und abstürzt?
Das Problem mit dem Laptop äußert sich durch ein Flackern des Bildschirms, das Auftreten von Streifen und Karos auf dem Display sowie durch regelmäßige Abstürze des Systems. Diese Symptome deuten in der Regel auf einen Defekt der Grafikkarte oder des Bildschirms hin. Es ist ratsam, den Laptop von einem Fachmann überprüfen zu lassen, um das genaue Problem zu identifizieren und eine entsprechende Lösung zu finden. **
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **


Ähnliche Suchbegriffe für Karos
Top-Angebote
Produkte zum Begriff Karos:
-
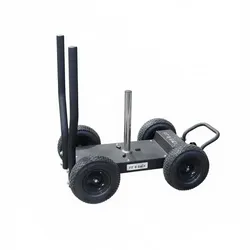
Sled mit mechanischem Widerstand Fit & Rack KarosDer sled oder Wagen mit mechanischer Widerstand , entwickelt von FIT' & RACK, ist das Equipment, das Sie benötigen, um Ihr Kraft-, Leistungs- und Fitnesstraining zu variieren. Entworfen, um die Schub- und Zugbewegungen mit außergewöhnlichem Realismus und Flüssigkeit nachzubilden, ist der KAROS das perfekte Werkzeug für Fitness-Trainingseinheiten, Cross-Training und ganzheitliches Muskelaufbau. Sein einzigartiges System mit mechanischem Widerstand , das auf den zwei vorderen Rädern angebracht ist, ermöglicht eine fließende und progressive Belastung, ohne von der Bodenreibung abhängig zu sein. Diese Technologie gewährleistet konstanten Widerstand auf allen Oberflächen, egal ob Sie ihn drinnen oder draußen nutzen. Mit einem Regler können Sie den Bremswiderstand einstellen . Seine Gewichtsspeicherstange ermöglicht es, ihn zu beschweren , damit er an Ort und Stelle bleibt und sich während der Schubbewegungen nicht hebt. Der sled von FIT' & RACK ermöglicht eine Vielzahl von Übungen :...1111,75 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
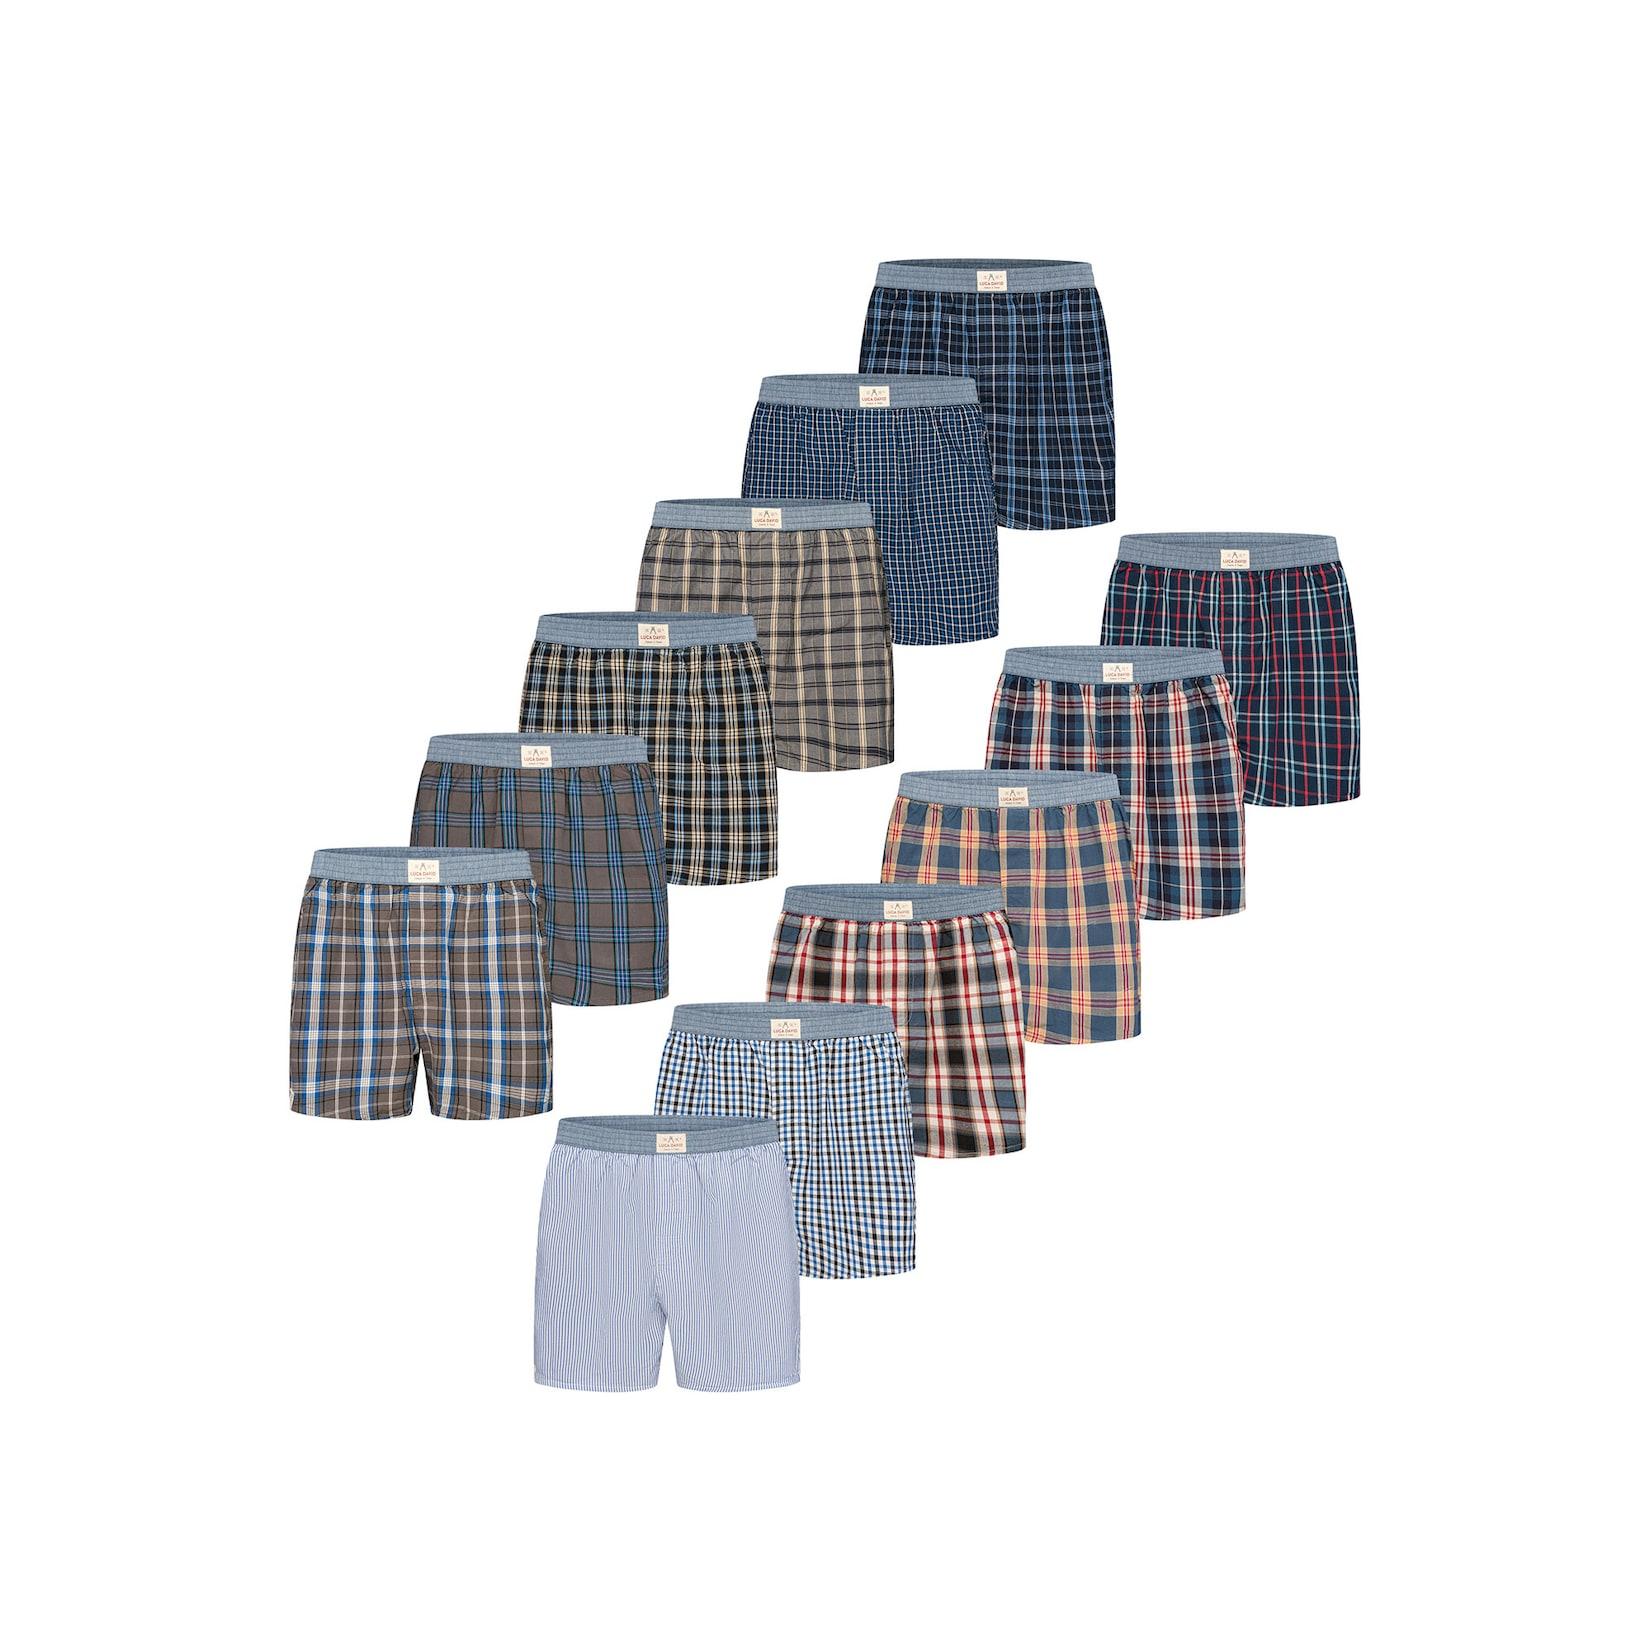
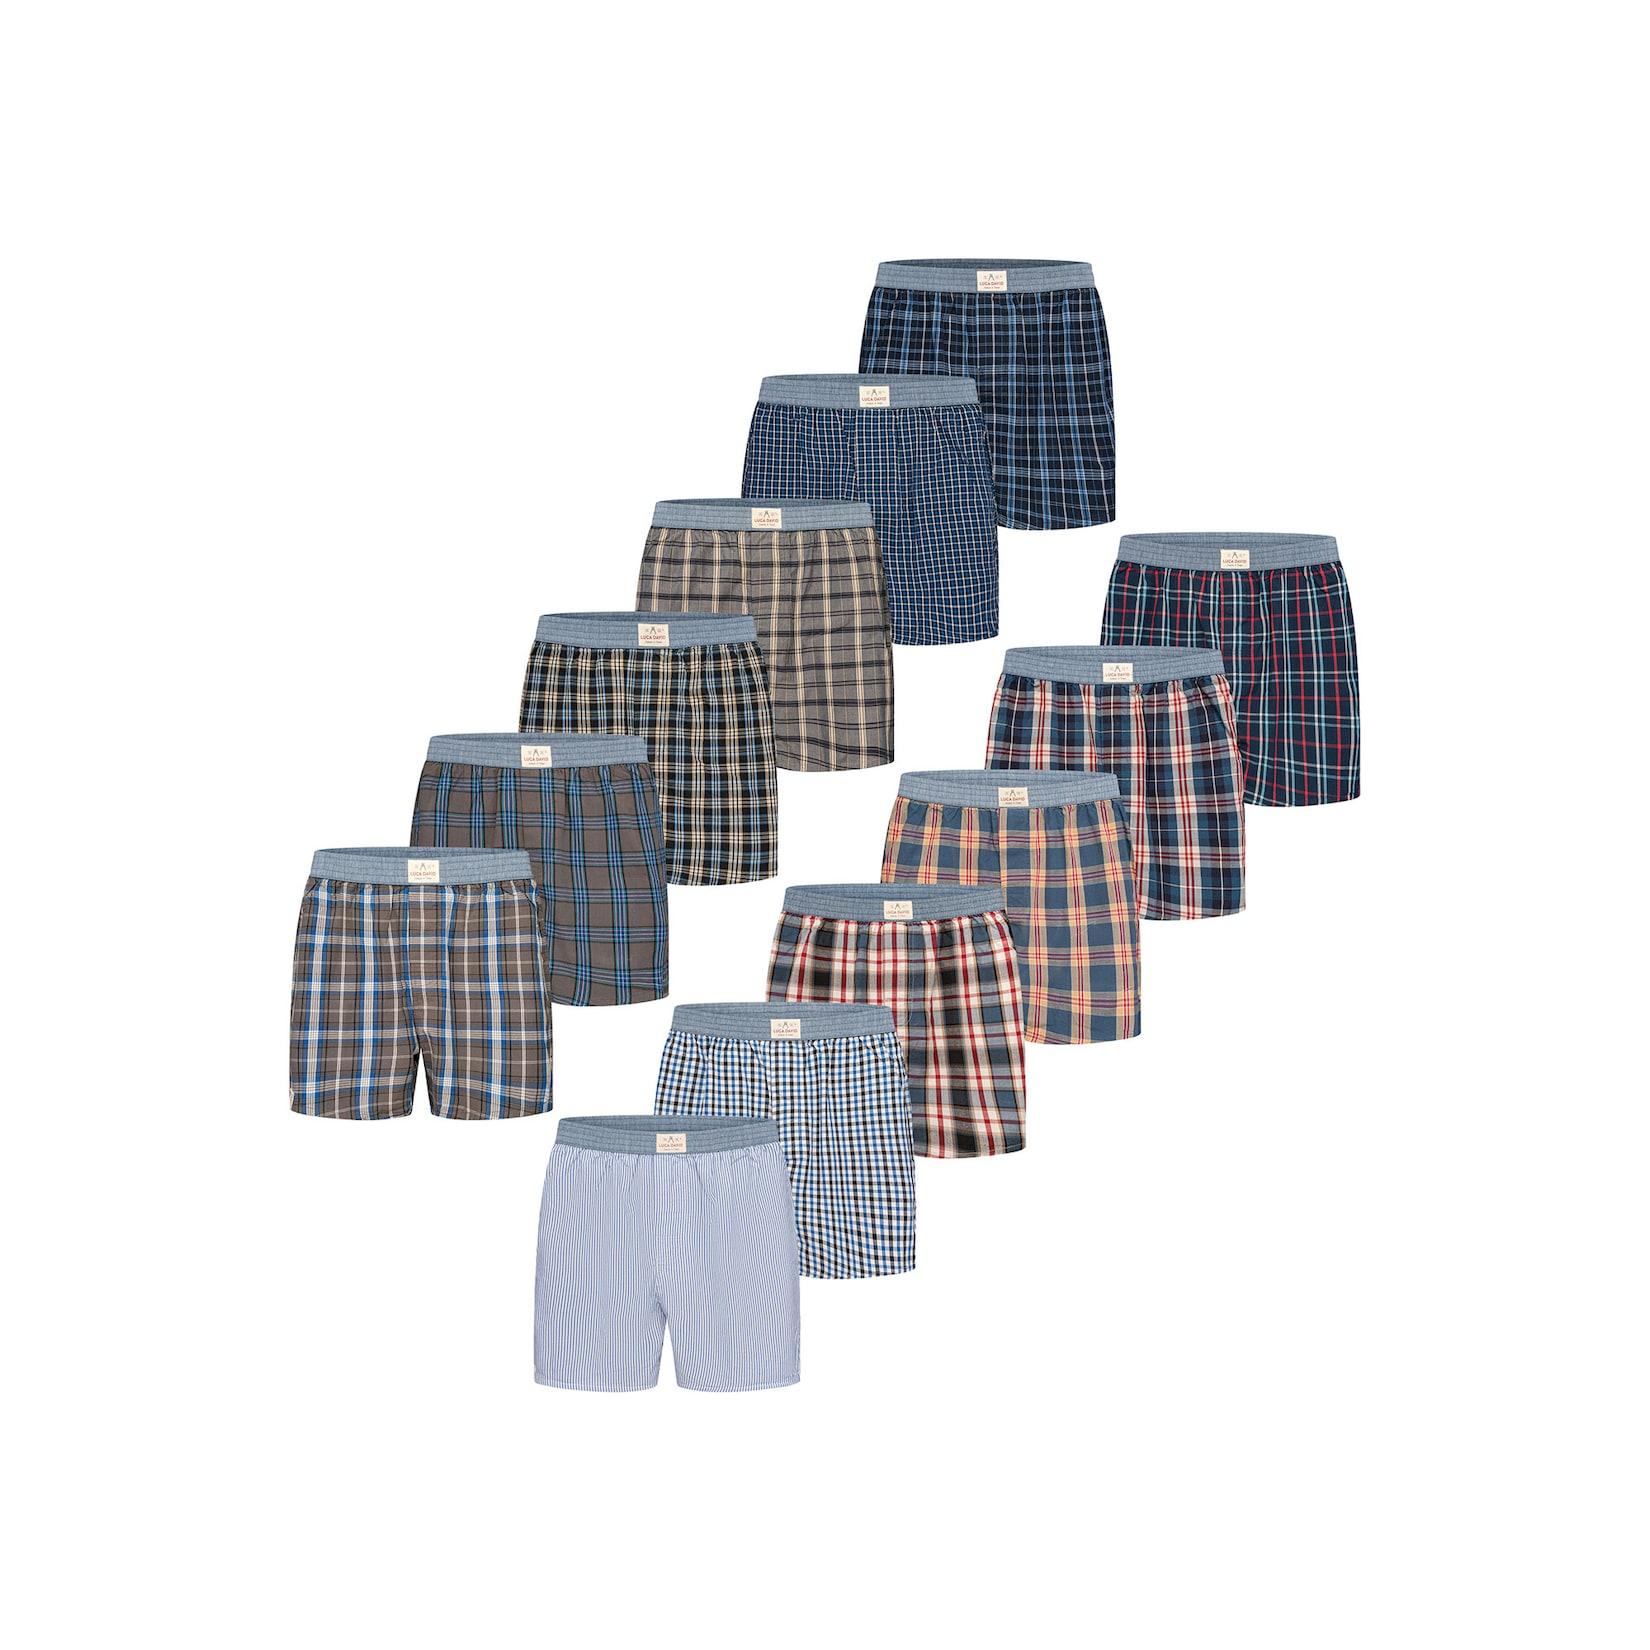
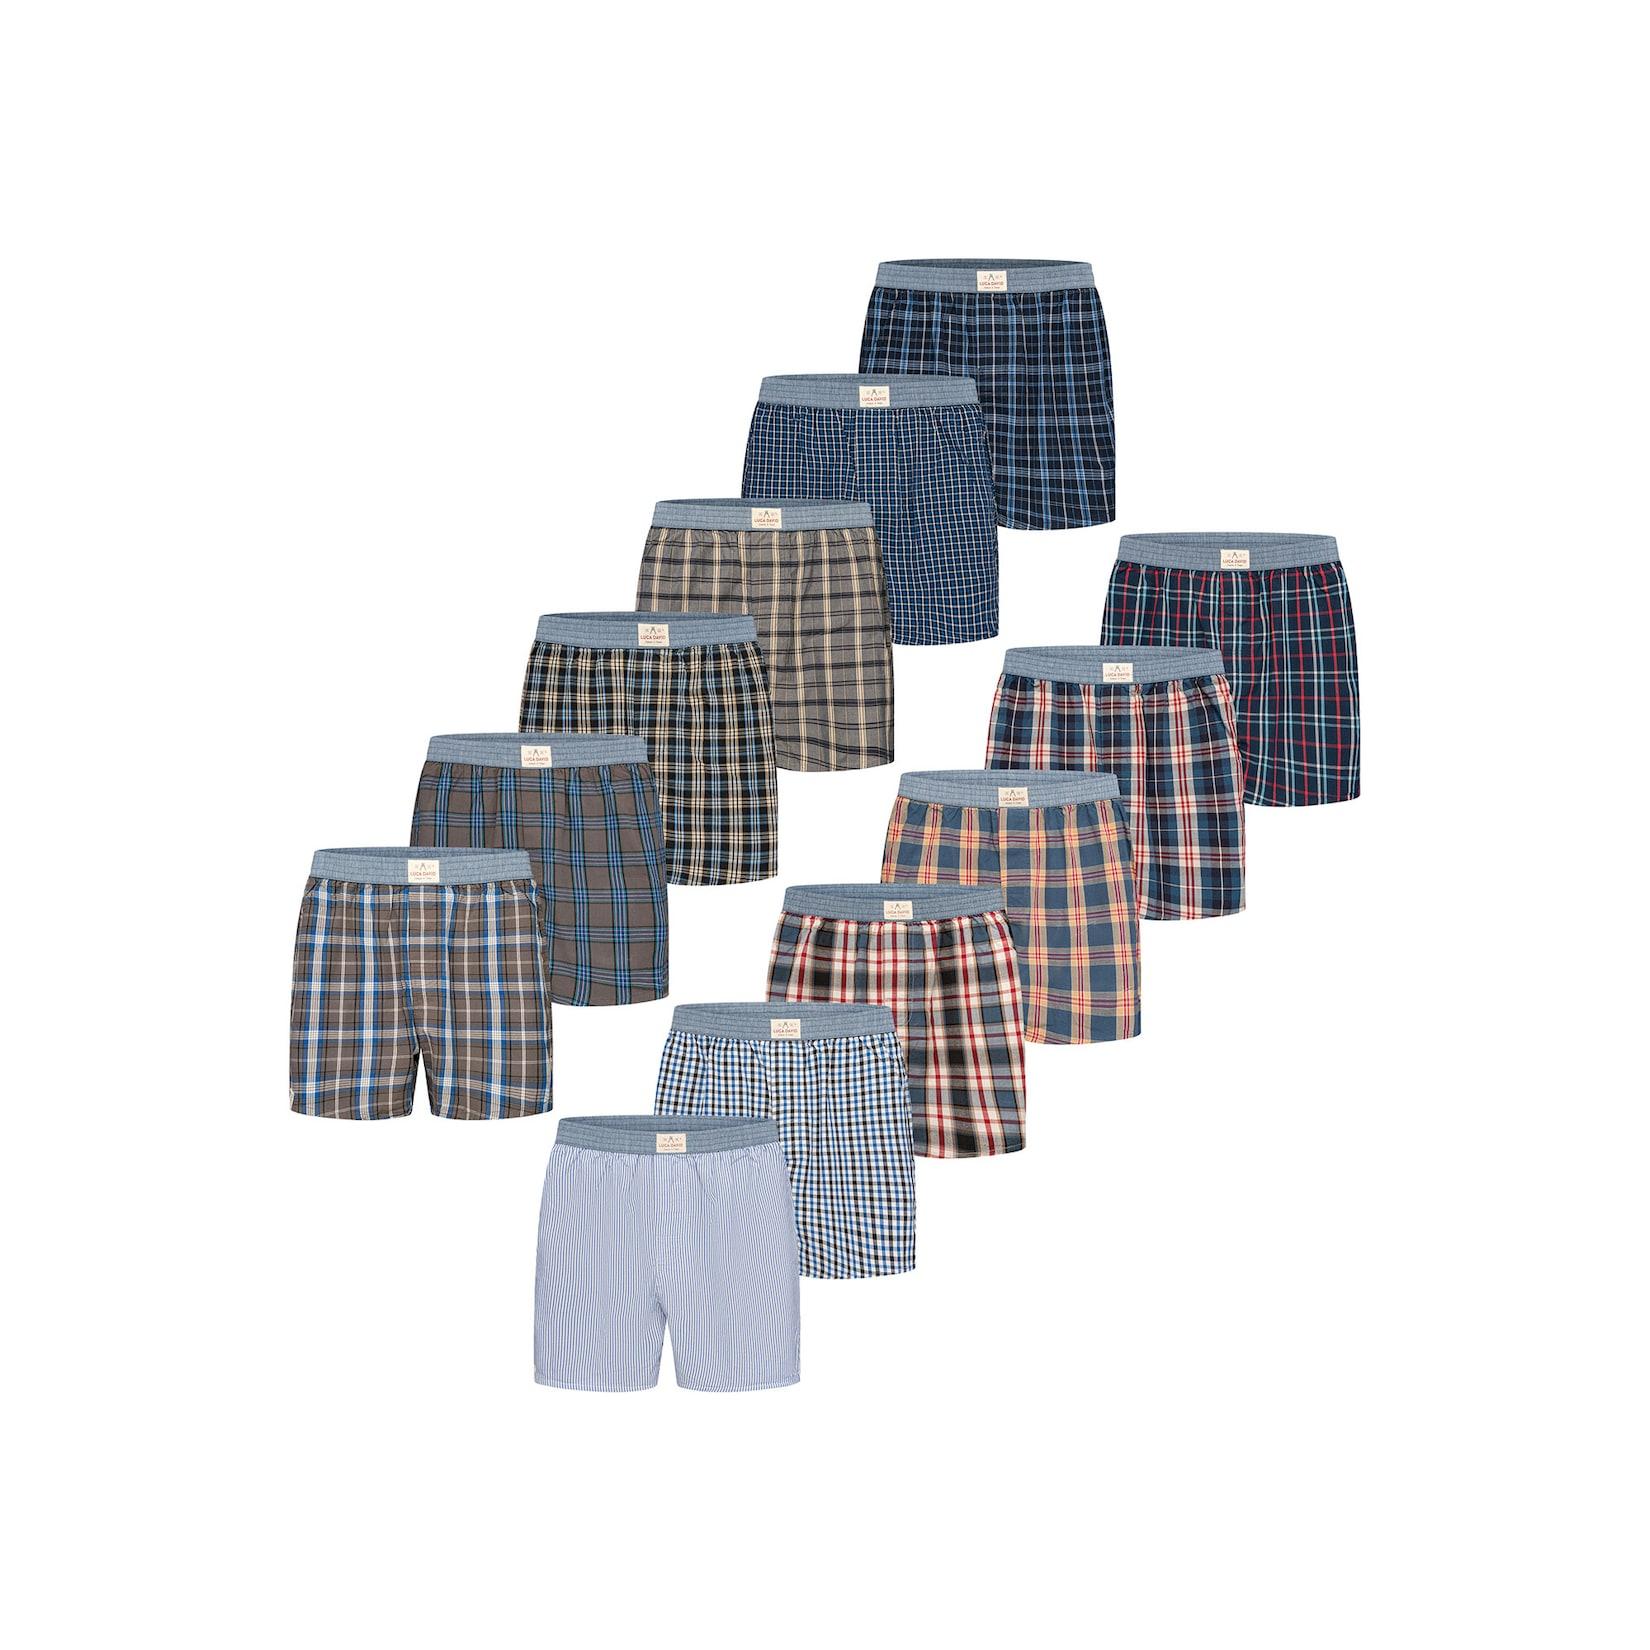
Luca David Herren Boxer Karos 12er PackGenieße jeden Tag ein angenehmes Tragegefühl mit diesem praktischen 12er-Pack Boxershorts im klassischen Karo-Design. Die weiten US-Shorts überzeugen durch ihre lockere Passform und bestehen aus 100% reiner Baumwolle – atmungsaktiv, hautfreundlich und beso179,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Top-Angebote
Produkte zum Begriff Karos:
-
Musselin/Doppel-Gaze "Karos", blau-colorMusselin/Doppel-Gaze "Karos", Farbe: blau-color, Karogröße: 1,4 x 1,5 cm, Breite: 145 cm, Gewicht: ca. 115 g/m². Material: 100 % Baumwolle.herrlich weicher Musselinmit klassischem Karomusterbeidseitig bedrucktangenehm aus reiner Baumwolleideal für Kleidung und DekoMusselin, der Tausend-Ideen-Stoff aus reiner Baumwolle! Es handelt sich dabei um ein lockeres Baumwollgewebe, dessen zwei Stofflagen punktuell miteinander verbunden sind. Dadurch wird der Stoff blickdicht und bekommt eine interessante Struktur. Der besondere Clou: Bei dieser schicken Variante im blauen Karo-Muster sind sogar beide Seiten bedruckt – so können tolle Effekte erzielt werden! Das weiche Material, das manchmal auch als Double Gauze, Mull oder Baumwollkrepp bezeichnet wird, ist ideal für Kleider, Röcke, Blusen, Pluderhosen und Tücher. Doch auch für Deko oder Accessoires kommt der vielseitige Stoff zum Einsatz: Zaubern Sie daraus locker fallende Vorhänge oder Gardinen, wunderbar weiche Sommerdecken und vieles andere mehr!Näh-Idee "T-Shirt & Hose" aus dem Buch "Little Hipster: Kinderkleidung nähen", B.-Nr. 99.406.446.14,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sled mit mechanischem Widerstand Fit & Rack KarosDer sled oder Wagen mit mechanischer Widerstand , entwickelt von FIT' & RACK, ist das Equipment, das Sie benötigen, um Ihr Kraft-, Leistungs- und Fitnesstraining zu variieren. Entworfen, um die Schub- und Zugbewegungen mit außergewöhnlichem Realismus und Flüssigkeit nachzubilden, ist der KAROS das perfekte Werkzeug für Fitness-Trainingseinheiten, Cross-Training und ganzheitliches Muskelaufbau. Sein einzigartiges System mit mechanischem Widerstand , das auf den zwei vorderen Rädern angebracht ist, ermöglicht eine fließende und progressive Belastung, ohne von der Bodenreibung abhängig zu sein. Diese Technologie gewährleistet konstanten Widerstand auf allen Oberflächen, egal ob Sie ihn drinnen oder draußen nutzen. Mit einem Regler können Sie den Bremswiderstand einstellen . Seine Gewichtsspeicherstange ermöglicht es, ihn zu beschweren , damit er an Ort und Stelle bleibt und sich während der Schubbewegungen nicht hebt. Der sled von FIT' & RACK ermöglicht eine Vielzahl von Übungen :...1111,75 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Luca David Herren Boxer Karos 12er PackGenieße jeden Tag ein angenehmes Tragegefühl mit diesem praktischen 12er-Pack Boxershorts im klassischen Karo-Design. Die weiten US-Shorts überzeugen durch ihre lockere Passform und bestehen aus 100% reiner Baumwolle – atmungsaktiv, hautfreundlich und beso179,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie äußert sich das Problem mit dem Laptop, wenn er flackert, Streifen und Karos anzeigt und abstürzt?
Das Problem mit dem Laptop äußert sich durch ein Flackern des Bildschirms, das Auftreten von Streifen und Karos auf dem Display sowie durch regelmäßige Abstürze des Systems. Diese Symptome deuten in der Regel auf einen Defekt der Grafikkarte oder des Bildschirms hin. Es ist ratsam, den Laptop von einem Fachmann überprüfen zu lassen, um das genaue Problem zu identifizieren und eine entsprechende Lösung zu finden. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Karos
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luca David Herren Boxer Karos 12er PackGenieße jeden Tag ein angenehmes Tragegefühl mit diesem praktischen 12er-Pack Boxershorts im klassischen Karo-Design. Die weiten US-Shorts überzeugen durch ihre lockere Passform und bestehen aus 100% reiner Baumwolle – atmungsaktiv, hautfreundlich und beso179,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Luca David Herren Boxer Karos 12er PackGenieße jeden Tag ein angenehmes Tragegefühl mit diesem praktischen 12er-Pack Boxershorts im klassischen Karo-Design. Die weiten US-Shorts überzeugen durch ihre lockere Passform und bestehen aus 100% reiner Baumwolle – atmungsaktiv, hautfreundlich und beso179,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.