Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
Ähnliche Suchbegriffe für Relevant
Top-Angebote
Produkte zum Begriff Relevant:
-
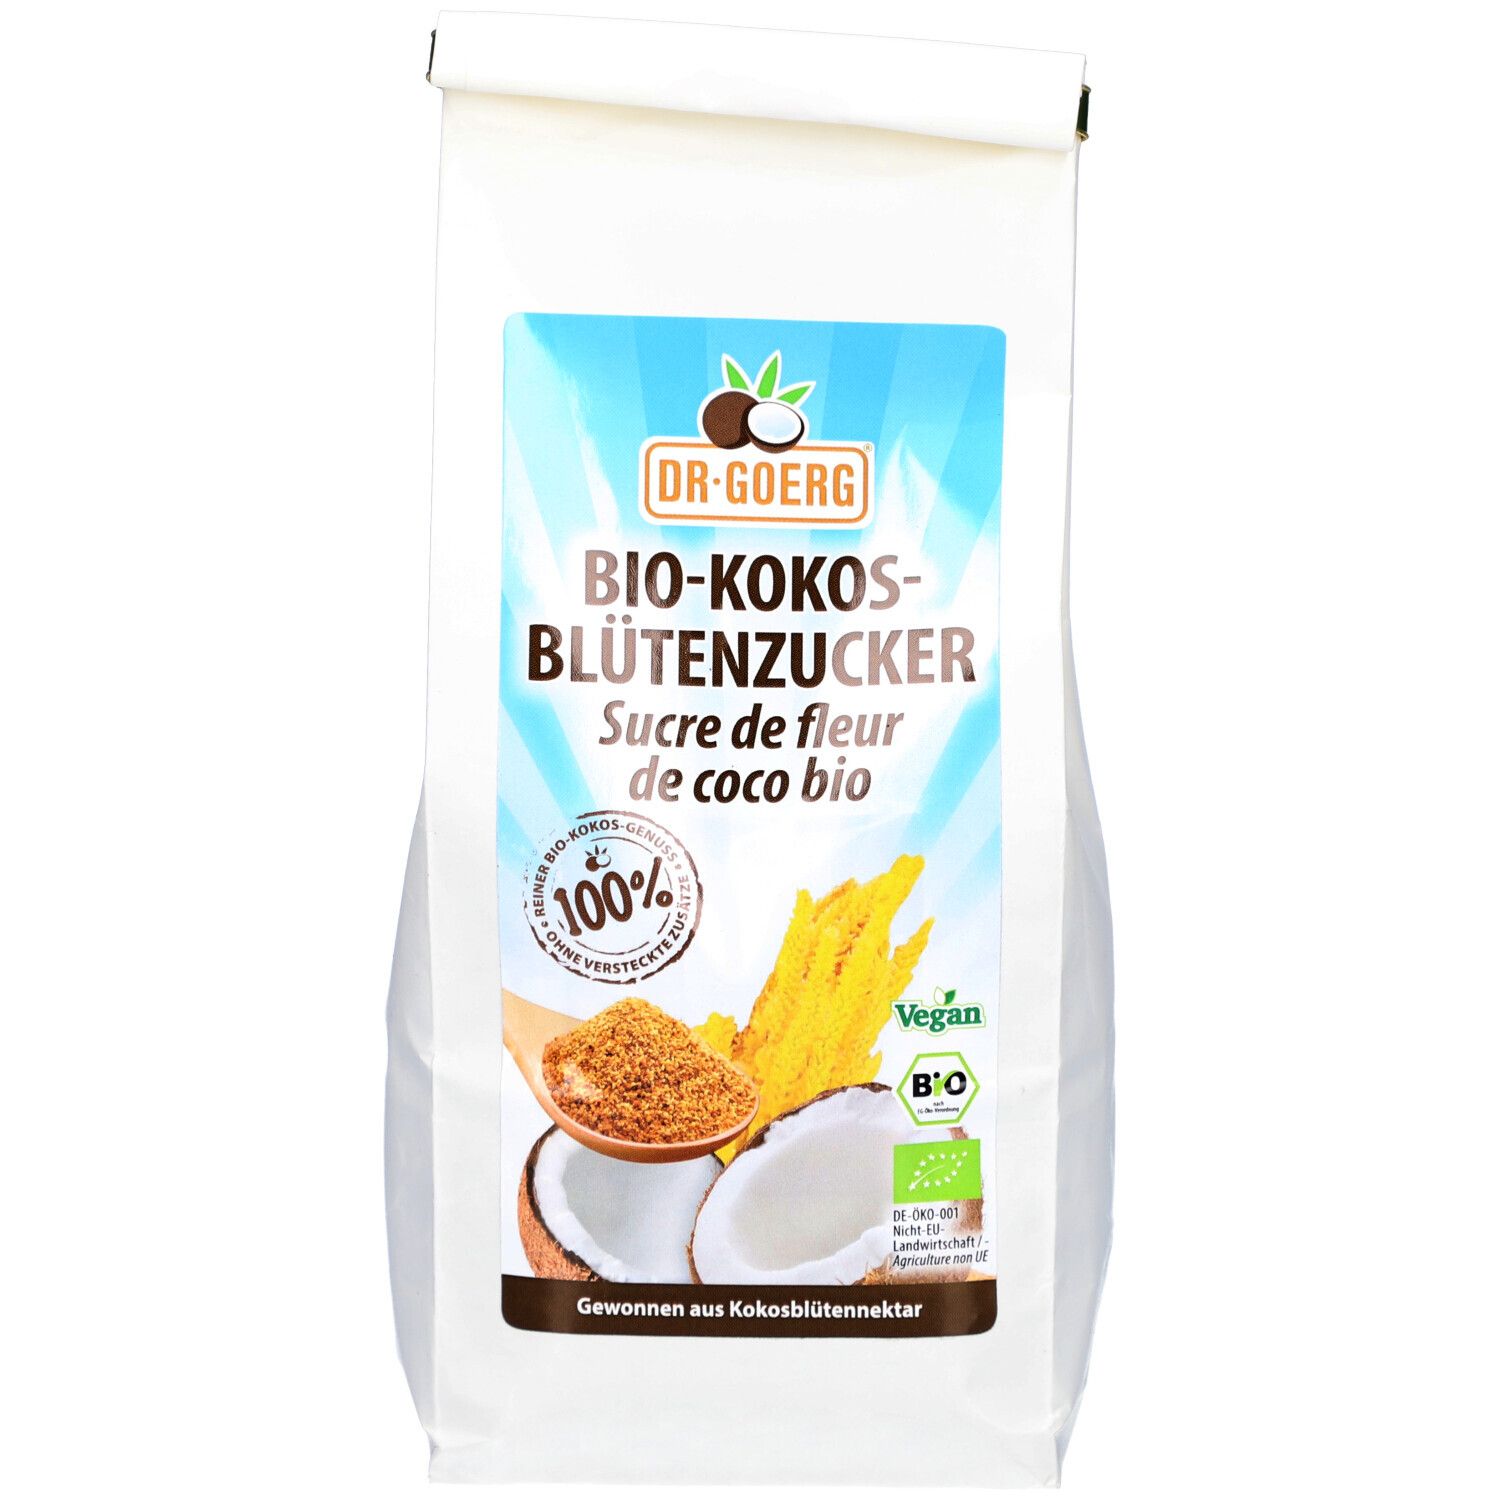
Bio-Kokosblütenzucker 600 g Nicht relevantBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Der Bio-Kokosblütenzucker von Dr. Goerg wird aus dem Nektar der Kokosblüte traditionell gewonnen. Nach der Ernte wird der Zucker innerhalb kurzer Zeit schonend verarbeitet. Er überzeugt durch sein zartes, karamelliges Aroma und eignet sich ideal zum Süßen und Verfeinern von Getränken, Desserts, Müslis und Speisen. Zutaten: 100 % Bio-Kokosblütenzucker Nährwertangaben: Nährwertangaben Nährwert Menge Pro Energie 1666 kJ / 392 kcal pro 100 g Fett 0,1 g pro 100 g davon gesättigte Fettsäuren < 0,1 g pro 100 g Kohlenhydrate 95,9 g pro 100 g davon Zucker 93,5 g pro 100 g Ballaststoffe 1,3 g pro 100 g Eiweiß 1,3 g pro 100 g Salz 0,09 g pro 100 g Verzehrempfehlung: Ideal zum Süßen und Verfeinern von Getränken, Backwaren und anderen Speisen. Hinweise & Aufbewahrung: Trocken, wärme- und lichtgeschützt lagern. Nettofüllmenge: 600 g Hersteller: Dr. Goerg GmbH Geschwister-Scholl-Str. 25 56410 Montabaur10,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Warmies Donut 1 St Nicht relevantWarmies® Donut 20 cm – Wärmestofftier mit Lavendelduft Der Warmies® Donut ist ein liebevoll gestaltetes Wärmestofftier in Form eines Donuts mit buntem Zuckerguss-Design. Mit seiner nicht herausnehmbaren Hirsekorn-Lavendel-Füllung spendet er...27,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warmies Avocado 1 St Nicht relevantWarmies® Avocado Das Warmies® Avocado ist ein flauschiges Wärmestofftier in Form einer Avocado, das mit einer Füllung aus Hirse und getrocknetem französischem Lavendel ausgestattet ist. Es spendet wohltuende Wärme und verströmt einen angenehmen...26,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
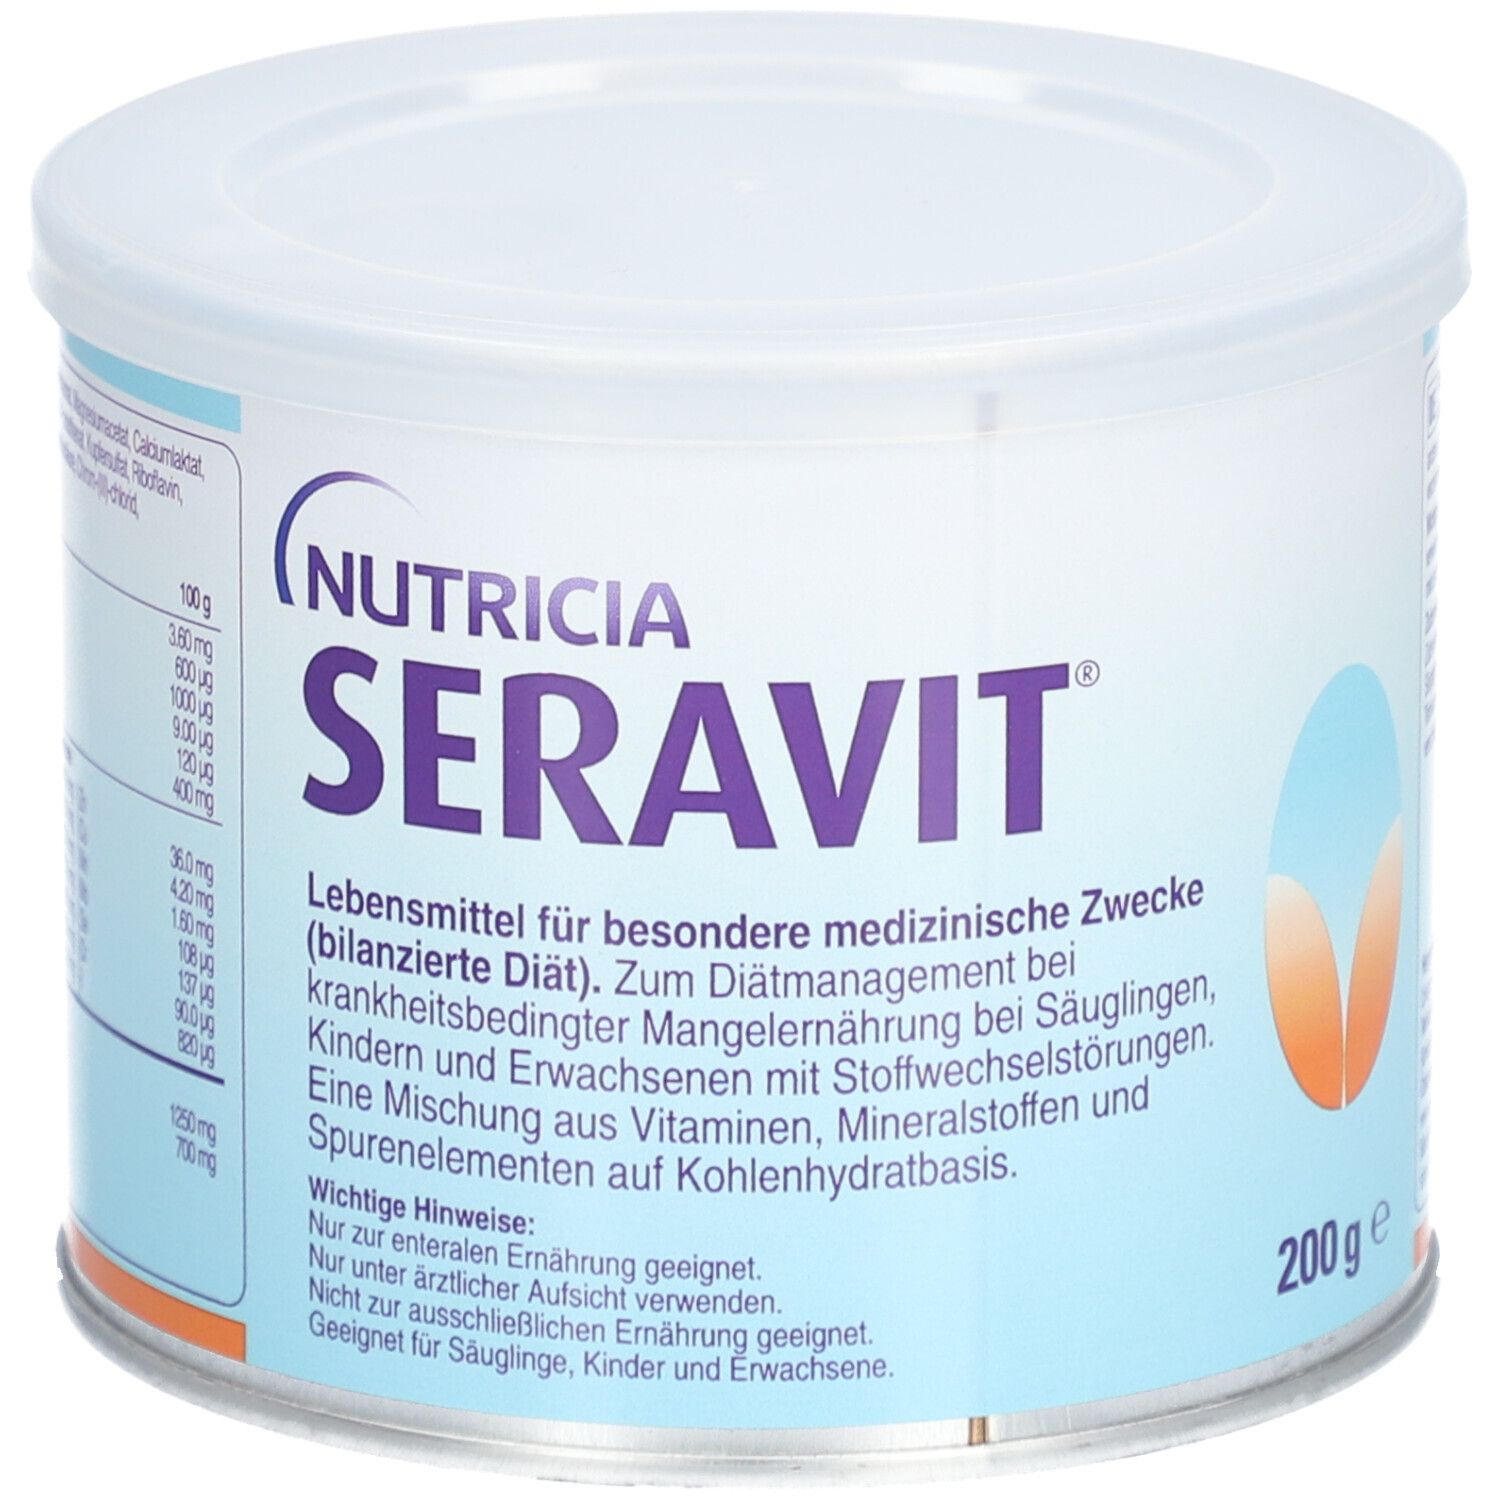
Nutricia Seravit 200 g Nicht relevantBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Nutrica Seravit Altersstufe: Säuglinge, Kinder und Erwachsene Mischung aus Vitaminen, Mineralstoffen und Spurenelementen auf Kohlenhydratbasis je nach Alter in Säuglingsnahrung oder Trinkwasser einrühren NEU: einfache Dosierung dank beiliegendem Messlöffel Pulver zum Anrühren Zutaten: Glucosesirup, Calciumglycerophosphat, Geschmacksverstärker (Citronensäure), Cholinbitartrat, Magnesiumacetat, Calciumlaktat, Inositol, L-Ascorbinsäure, Eisensulfat, Zinksulfat, DL-α-Tocopherylacetat, Nicotinamid, Calcium-D-Pantothenat, Kupfersulfat, Riboflavin, Pyridoxinhydrochlorid, Mangansulfat, Thiaminhydrochlorid, Retinylacetat, Kaliumjodid, Pteroylmonoglutaminsäure, Chrom-(III)-chlorid, Natriumselenit, Natriummolybdat, D-Biotin, Phytomenadion, Cyanocobalamin, Cholecalciferol. Nährwertangabe: Energie kJ 1246 Energie kcal 293 Fett g Kohlenhydrate g 75,0 davon Zucker g 5,9 Eiweiß g Vitamine Vitamin A µg 3200 Vitamin D µg 100 Vitamin E mg (α-TE) 40 Vitamin C mg 400 Vitamin K µg 108 Thiamin (Vitamin B₁) mg 3,20 Riboflavin (Vitamin B₂) mg 4,40 Niacin mg 41,0 Niacin mg NE 41,0 Vitamin B₆ mg 3,60 Folsäure µg 600 Folat µg 1000 Vitamin B₁₂ µg 9,00 Biotin µg 120 Pantothensäure mg 24,0 Mineralstoffe Natrium mg <40,0 Kalium mg <30,0 Chlorid mg <30,0 Calcium mg 2750 Phosphor mg 1850 Magnesium mg 500 Spurenelemente Eisen mg 50,0 Kupfer mg 4,20 Zink mg 36,0 Mangan mg 1,60 Jod µg 820 Molybdän µg 108 Selen µg 137 Chrom µg 90,0 Weitere Inhaltsstoffe Cholin mg 1250 Inositol mg 700 Verzehrempfehlung: Die tägliche Gesamtmenge wird unter ärztlicher Aufsicht festgelegt und richtet sich nach Alter, Körpergewicht und individueller Stoffwechselsituation des Patienten. Zusätzlich ist die allgemeine Zufuhr von Vitaminen, Mineralstoffen und Spurenelementen aus anderen Lebensmitteln zu berücksichtigen. Die Tagesmenge sollte gleichmäßig auf 3-5 Portionen über den Tag verteilt am besten zu den Mahlzeiten verzehrt werden. Wichtiger Hinweis: Enthält leicht verfügbare Kohlenhydrate; bei Störungen der Glucosetoleranz nur unter sorgfältiger Stoffwechselkontrolle verwenden. Das Produkt ist nicht steril. Nicht kochen oder in der Mikrowelle erwärmen. Ein Messlöffel fasst ca. 5 g Pulver. Pro Messlöffel (5g) werden mindestens 25 ml Trinkwasser benötigt. Nur den beiliegenden Messlöffel verwenden oder die Pulvermenge individuell abwiegen. 100,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie relevant ist eine Gebäudeversicherung für Eigentümer von Immobilien? Welche Leistungen und Schutz bietet sie?
Eine Gebäudeversicherung ist für Eigentümer von Immobilien sehr relevant, da sie Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Sie übernimmt die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes im Schadensfall und schützt somit vor finanziellen Verlusten. Zudem kann sie auch Haftpflichtschutz für Schäden bieten, die durch das Gebäude verursacht werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **

Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Top-Angebote
Produkte zum Begriff Relevant:
-
Seravit 200 g Nicht relevantBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Nutrica Seravit Altersstufe: Säuglinge, Kinder und Erwachsene Mischung aus Vitaminen, Mineralstoffen und Spurenelementen auf Kohlenhydratbasis je nach Alter in Säuglingsnahrung oder Trinkwasser einrühren NEU: einfache Dosierung dank beiliegendem Messlöffel Pulver zum Anrühren Zutaten: Glucosesirup, Calciumglycerophosphat, Geschmacksverstärker (Citronensäure), Cholinbitartrat, Magnesiumacetat, Calciumlaktat, Inositol, L-Ascorbinsäure, Eisensulfat, Zinksulfat, DL-α-Tocopherylacetat, Nicotinamid, Calcium-D-Pantothenat, Kupfersulfat, Riboflavin, Pyridoxinhydrochlorid, Mangansulfat, Thiaminhydrochlorid, Retinylacetat, Kaliumjodid, Pteroylmonoglutaminsäure, Chrom-(III)-chlorid, Natriumselenit, Natriummolybdat, D-Biotin, Phytomenadion, Cyanocobalamin, Cholecalciferol. Nährwertangabe: Energie kJ 1246 Energie kcal 293 Fett g Kohlenhydrate g 75,0 davon Zucker g 5,9 Eiweiß g Vitamine Vitamin A µg 3200 Vitamin D µg 100 Vitamin E mg (α-TE) 40 Vitamin C mg 400 Vitamin K µg 108 Thiamin (Vitamin B) mg 3,20 Riboflavin (Vitamin B₂) mg 4,40 Niacin mg 41,0 Niacin mg NE 41,0 Vitamin B mg 3,60 Folsäure µg 600 Folat µg 1000 Vitamin B₂ µg 9,00 Biotin µg 120 Pantothensäure mg 24,0 Mineralstoffe Natrium mg <40,0 Kalium mg <30,0 Chlorid mg <30,0 Calcium mg 2750 Phosphor mg 1850 Magnesium mg 500 Spurenelemente Eisen mg 50,0 Kupfer mg 4,20 Zink mg 36,0 Mangan mg 1,60 Jod µg 820 Molybdän µg 108 Selen µg 137 Chrom µg 90,0 Weitere Inhaltsstoffe Cholin mg 1250 Inositol mg 700 Verzehrempfehlung: Die tägliche Gesamtmenge wird unter ärztlicher Aufsicht festgelegt und richtet sich nach Alter, Körpergewicht und individueller Stoffwechselsituation des Patienten. Zusätzlich ist die allgemeine Zufuhr von Vitaminen, Mineralstoffen und Spurenelementen aus anderen Lebensmitteln zu berücksichtigen. Die Tagesmenge sollte gleichmäßig auf 3-5 Portionen über den Tag verteilt am besten zu den Mahlzeiten verzehrt werden. Wichtiger Hinweis: Enthält leicht verfügbare Kohlenhydrate; bei Störungen der Glucosetoleranz nur unter sorgfältiger Stoffwechselkontrolle verwenden. Das Produkt ist nicht steril. Nicht kochen oder in der Mikrowelle erwärmen. Ein Messlöffel fasst ca. 5 g Pulver. Pro Messlöffel (5g) werden mindestens 25 ml Trinkwasser benötigt. Nur den beiliegenden Messlöffel verwenden oder die Pulvermenge individuell abwiegen. 100,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
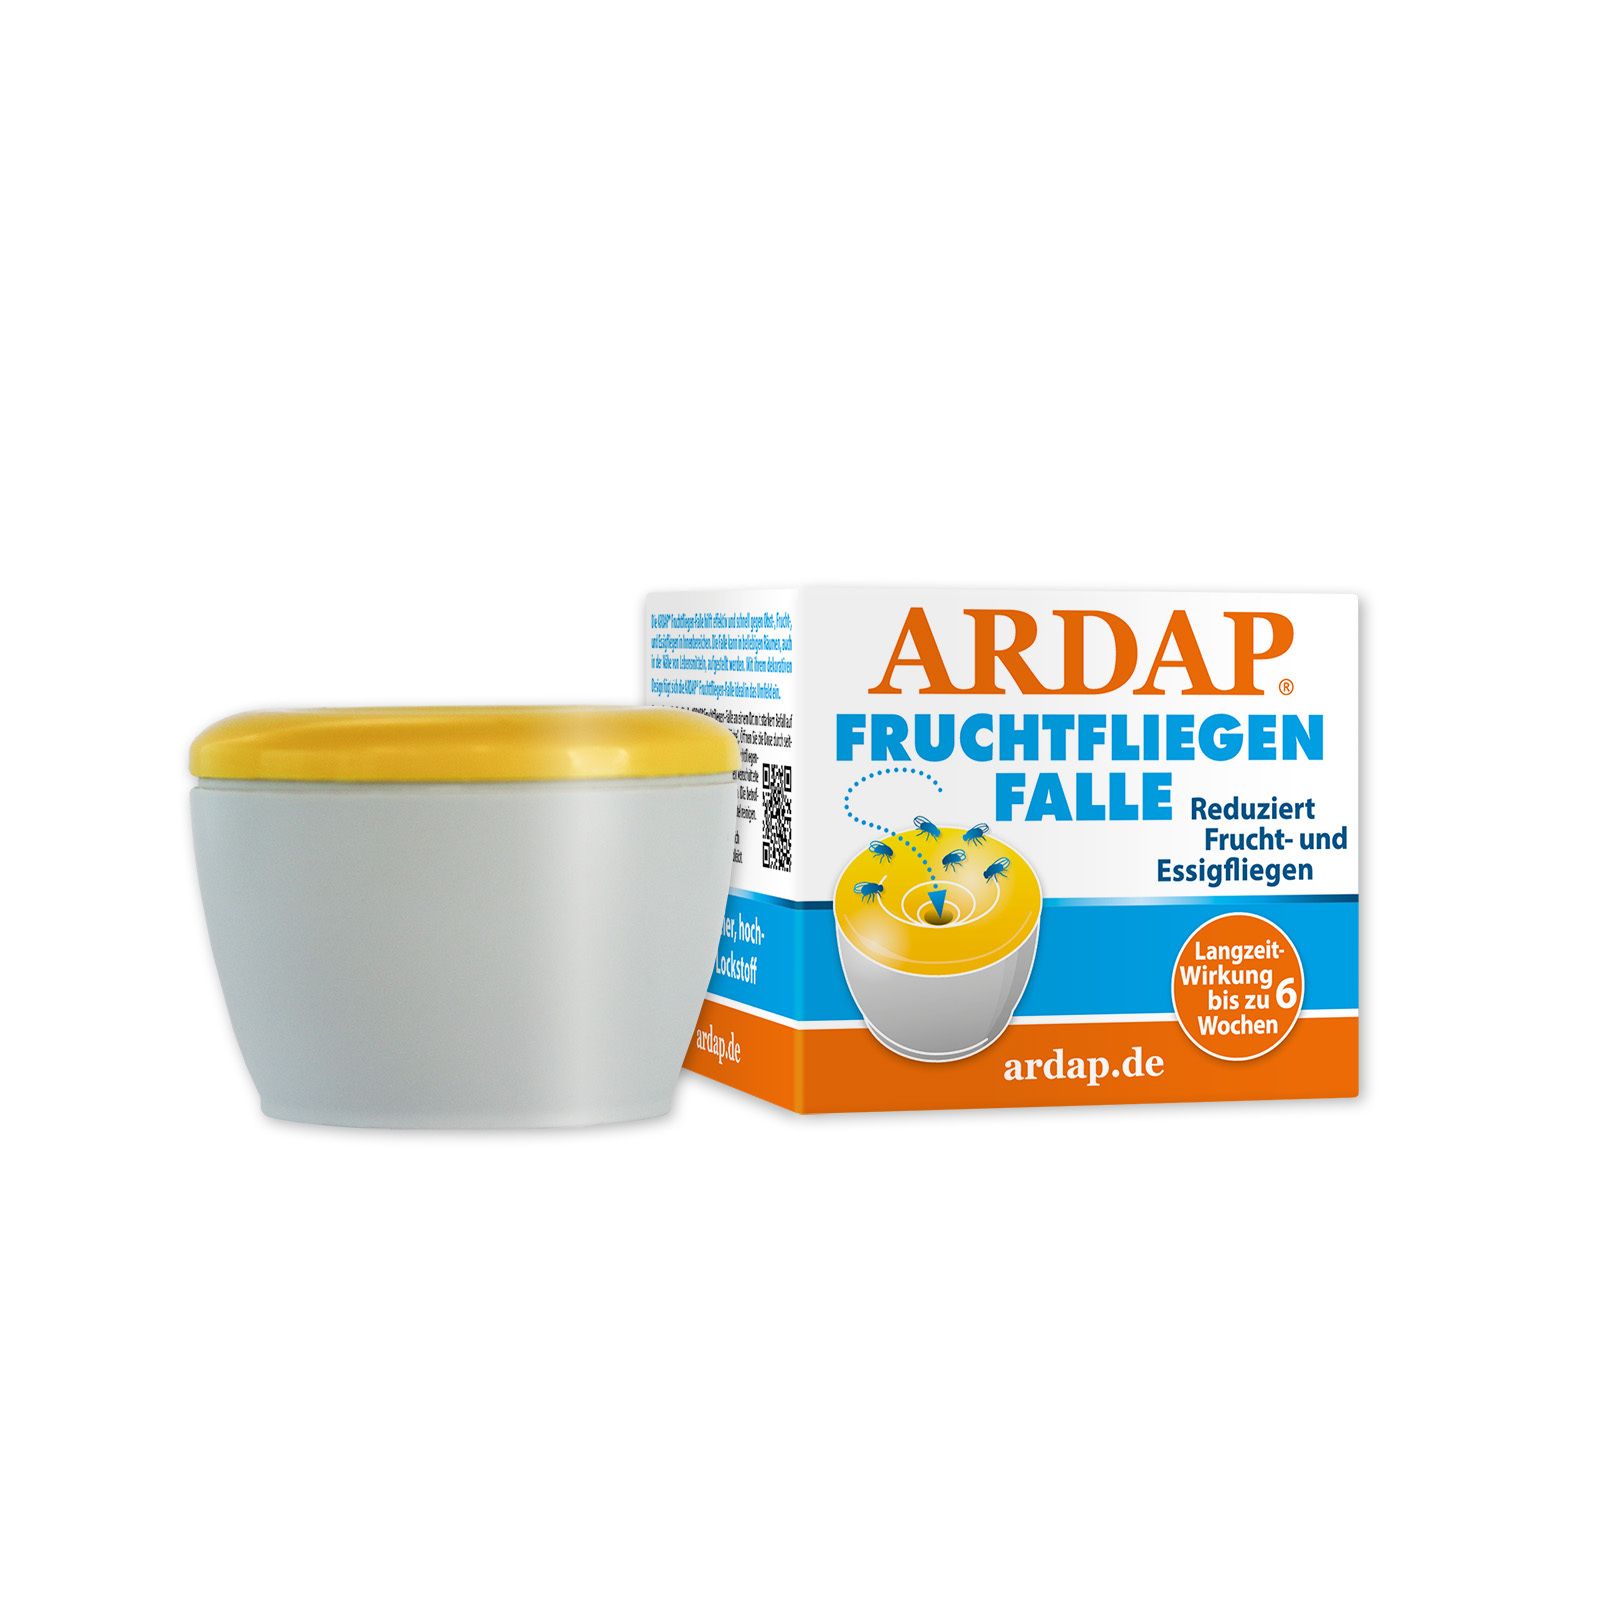
Ardap Fruchtfliegenfalle 1 St Nicht relevantDie ARDAP Fruchtfliegen-Falle hilft effektiv und schnell gegen Obst-, Frucht und Essigfliegen in Innenbereichen. Die Falle kann in beliebigen Räumen, auch in der Nähe von Lebensmitteln, aufgestellt werden.. Anwendung Stellen Sie die ARDAP Fruchtfliegenfalle an einem Ort mit starkem Fliegenbefall auf, z. B. in der Nähe von Obstschalen oder Kompostbehältern. Entfernen Sie den Schraubdeckel und die Schutzfolie, bevor Sie die Trichterkappe aufschrauben. Der Lockstoff bleibt bis zu 6 Wochen aktiv. Um die Wirksamkeit zu erhöhen, schwenken Sie die Falle ein bis zwei Mal pro Woche, damit das Aroma des Lockstoffes frisch bleibt. Zusammensetzung Essig (390 g/kg), Apfelsaftkonzentrat (40 g/kg).8,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bio-Kokosblütenzucker 600 g Nicht relevantBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Der Bio-Kokosblütenzucker von Dr. Goerg wird aus dem Nektar der Kokosblüte traditionell gewonnen. Nach der Ernte wird der Zucker innerhalb kurzer Zeit schonend verarbeitet. Er überzeugt durch sein zartes, karamelliges Aroma und eignet sich ideal zum Süßen und Verfeinern von Getränken, Desserts, Müslis und Speisen. Zutaten: 100 % Bio-Kokosblütenzucker Nährwertangaben: Nährwertangaben Nährwert Menge Pro Energie 1666 kJ / 392 kcal pro 100 g Fett 0,1 g pro 100 g davon gesättigte Fettsäuren < 0,1 g pro 100 g Kohlenhydrate 95,9 g pro 100 g davon Zucker 93,5 g pro 100 g Ballaststoffe 1,3 g pro 100 g Eiweiß 1,3 g pro 100 g Salz 0,09 g pro 100 g Verzehrempfehlung: Ideal zum Süßen und Verfeinern von Getränken, Backwaren und anderen Speisen. Hinweise & Aufbewahrung: Trocken, wärme- und lichtgeschützt lagern. Nettofüllmenge: 600 g Hersteller: Dr. Goerg GmbH Geschwister-Scholl-Str. 25 56410 Montabaur10,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Warmies Donut 1 St Nicht relevantWarmies® Donut 20 cm – Wärmestofftier mit Lavendelduft Der Warmies® Donut ist ein liebevoll gestaltetes Wärmestofftier in Form eines Donuts mit buntem Zuckerguss-Design. Mit seiner nicht herausnehmbaren Hirsekorn-Lavendel-Füllung spendet er...27,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Wie relevant ist eine Gebäudeversicherung für Eigentümer von Immobilien? Welche Leistungen und Schutz bietet sie?
Eine Gebäudeversicherung ist für Eigentümer von Immobilien sehr relevant, da sie Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Sie übernimmt die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes im Schadensfall und schützt somit vor finanziellen Verlusten. Zudem kann sie auch Haftpflichtschutz für Schäden bieten, die durch das Gebäude verursacht werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Relevant
-
Warmies Avocado 1 St Nicht relevantWarmies® Avocado Das Warmies® Avocado ist ein flauschiges Wärmestofftier in Form einer Avocado, das mit einer Füllung aus Hirse und getrocknetem französischem Lavendel ausgestattet ist. Es spendet wohltuende Wärme und verströmt einen angenehmen...26,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nutricia Seravit 200 g Nicht relevantBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Nutrica Seravit Altersstufe: Säuglinge, Kinder und Erwachsene Mischung aus Vitaminen, Mineralstoffen und Spurenelementen auf Kohlenhydratbasis je nach Alter in Säuglingsnahrung oder Trinkwasser einrühren NEU: einfache Dosierung dank beiliegendem Messlöffel Pulver zum Anrühren Zutaten: Glucosesirup, Calciumglycerophosphat, Geschmacksverstärker (Citronensäure), Cholinbitartrat, Magnesiumacetat, Calciumlaktat, Inositol, L-Ascorbinsäure, Eisensulfat, Zinksulfat, DL-α-Tocopherylacetat, Nicotinamid, Calcium-D-Pantothenat, Kupfersulfat, Riboflavin, Pyridoxinhydrochlorid, Mangansulfat, Thiaminhydrochlorid, Retinylacetat, Kaliumjodid, Pteroylmonoglutaminsäure, Chrom-(III)-chlorid, Natriumselenit, Natriummolybdat, D-Biotin, Phytomenadion, Cyanocobalamin, Cholecalciferol. Nährwertangabe: Energie kJ 1246 Energie kcal 293 Fett g Kohlenhydrate g 75,0 davon Zucker g 5,9 Eiweiß g Vitamine Vitamin A µg 3200 Vitamin D µg 100 Vitamin E mg (α-TE) 40 Vitamin C mg 400 Vitamin K µg 108 Thiamin (Vitamin B₁) mg 3,20 Riboflavin (Vitamin B₂) mg 4,40 Niacin mg 41,0 Niacin mg NE 41,0 Vitamin B₆ mg 3,60 Folsäure µg 600 Folat µg 1000 Vitamin B₁₂ µg 9,00 Biotin µg 120 Pantothensäure mg 24,0 Mineralstoffe Natrium mg <40,0 Kalium mg <30,0 Chlorid mg <30,0 Calcium mg 2750 Phosphor mg 1850 Magnesium mg 500 Spurenelemente Eisen mg 50,0 Kupfer mg 4,20 Zink mg 36,0 Mangan mg 1,60 Jod µg 820 Molybdän µg 108 Selen µg 137 Chrom µg 90,0 Weitere Inhaltsstoffe Cholin mg 1250 Inositol mg 700 Verzehrempfehlung: Die tägliche Gesamtmenge wird unter ärztlicher Aufsicht festgelegt und richtet sich nach Alter, Körpergewicht und individueller Stoffwechselsituation des Patienten. Zusätzlich ist die allgemeine Zufuhr von Vitaminen, Mineralstoffen und Spurenelementen aus anderen Lebensmitteln zu berücksichtigen. Die Tagesmenge sollte gleichmäßig auf 3-5 Portionen über den Tag verteilt am besten zu den Mahlzeiten verzehrt werden. Wichtiger Hinweis: Enthält leicht verfügbare Kohlenhydrate; bei Störungen der Glucosetoleranz nur unter sorgfältiger Stoffwechselkontrolle verwenden. Das Produkt ist nicht steril. Nicht kochen oder in der Mikrowelle erwärmen. Ein Messlöffel fasst ca. 5 g Pulver. Pro Messlöffel (5g) werden mindestens 25 ml Trinkwasser benötigt. Nur den beiliegenden Messlöffel verwenden oder die Pulvermenge individuell abwiegen. 100,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.