Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **

Ähnliche Suchbegriffe für Volcano
Top-Angebote
Produkte zum Begriff Volcano:
-
FabFilter Volcano 3FabFilter Volcano 3 (ESD); Filter-Plugin; vier Multimode Filter mit flexiblem Routing, Delay, M/S-Bearbeitung und vielen weiteren Features; Drag & Drop-Modulation über Matrix mit 24 Punkten; zahlreiche Modulatoren wie 16-Step-XLFO, XY-Controller, Hüllkurven, MIDI-Controller uvm.; Echtzeitanzeige für Modulationsquelle und -ziel; die Form jedes Filters kann auf Tief-/Hochpass, Bandpass, Bell, Low/High Shelf, Notch oder Allpass eingestellt werden; 11 unterschiedliche Klangcharakteristika verfügbar; Flankensteilheit von 6 - 48 dB / Okt. wählbar; einstellbarer Sättigungseffekt; Pegel und Panorama pro Filter regelbar; Undo und Redo Funktion; A/B-Vergleich für schnellen Parameterabgleich; interaktive MIDI-Lernfunktion; großes interaktives Filterdisplay mit optionaler Keyboardansicht; verschiedene Displaygrößen sowie Vollbildmodus wählbar97,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
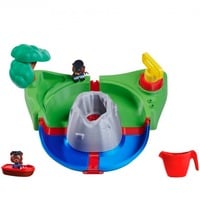
Aquaplay Sploshy VolcanoWasserspiel-Set AquaPlay Sploshy Volcano bietet eine 27-teilige Wasserbahn mit schäumendem Vulkan, Boot, Pumpe, Figur und Gießkanne, entwickelt für Badewannen- oder Duschspiel ab 18 Monaten. Sploshy Volcano Wasserbahn-Set für jüngere Kinder lässt sich mit Saugnäpfen sicher an der Badewanne oder Duschwand befestigen und schafft interaktiven Wasserspaß zu Hause. 27-teiliges Spielset Inklusive Gießkanne, Figur, Boot und Pumpe Schäumender Vulkan-Mechanismus Saugnäpfe zur Befestigung an Badewanne oder Duschwand Hergestellt in Deutschland Empfohlen ab 18 Monaten Einfach zu montierendes Badespielzeug-Set, das den Wasserspaß spannend und übersichtlich hält.22,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Volcano:
-
UCO Kerzenlaterne VolcanoDie UCO Kerzenlaterne bringt eine Brenndauer von ca. 9h pro Kerze und eine Leuchtkraft von 20 Lumen mit. Damit steht einem auch genug Licht für diverse Aktivitäten zur Verfügung. Die Kerzenlaterne ist in mehreren Farben erhältlich und ist aus Aluminium gefertigt. Das ausgeklügelte Federsystem schiebt die abbrennende Kerze immer ein Stück höher, so steht immer ein konstanter Lichtkegel zur Verfügung. Nach dem Gebrauch lässt sich die Laterne einfach wieder auf ein praktisches Packmaß zusammenschieben. Gerade für Abenteurer, wo das Gewicht keine Rolle spielt, ist die UCO Kerzenlaterne ein wunderbares Gadget, welches ein heimisches Gefühl in die Wildnis bringt. Passend dazu erhältlich bei uns im Shop, die Relags "Kerzen zur UCO Kerzenlaterne"!39,90 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
Ähnliche Suchbegriffe für Volcano
-
FabFilter Volcano 3FabFilter Volcano 3 (ESD); Filter-Plugin; vier Multimode Filter mit flexiblem Routing, Delay, M/S-Bearbeitung und vielen weiteren Features; Drag & Drop-Modulation über Matrix mit 24 Punkten; zahlreiche Modulatoren wie 16-Step-XLFO, XY-Controller, Hüllkurven, MIDI-Controller uvm.; Echtzeitanzeige für Modulationsquelle und -ziel; die Form jedes Filters kann auf Tief-/Hochpass, Bandpass, Bell, Low/High Shelf, Notch oder Allpass eingestellt werden; 11 unterschiedliche Klangcharakteristika verfügbar; Flankensteilheit von 6 - 48 dB / Okt. wählbar; einstellbarer Sättigungseffekt; Pegel und Panorama pro Filter regelbar; Undo und Redo Funktion; A/B-Vergleich für schnellen Parameterabgleich; interaktive MIDI-Lernfunktion; großes interaktives Filterdisplay mit optionaler Keyboardansicht; verschiedene Displaygrößen sowie Vollbildmodus wählbar97,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquaplay Sploshy VolcanoWasserspiel-Set AquaPlay Sploshy Volcano bietet eine 27-teilige Wasserbahn mit schäumendem Vulkan, Boot, Pumpe, Figur und Gießkanne, entwickelt für Badewannen- oder Duschspiel ab 18 Monaten. Sploshy Volcano Wasserbahn-Set für jüngere Kinder lässt sich mit Saugnäpfen sicher an der Badewanne oder Duschwand befestigen und schafft interaktiven Wasserspaß zu Hause. 27-teiliges Spielset Inklusive Gießkanne, Figur, Boot und Pumpe Schäumender Vulkan-Mechanismus Saugnäpfe zur Befestigung an Badewanne oder Duschwand Hergestellt in Deutschland Empfohlen ab 18 Monaten Einfach zu montierendes Badespielzeug-Set, das den Wasserspaß spannend und übersichtlich hält.22,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
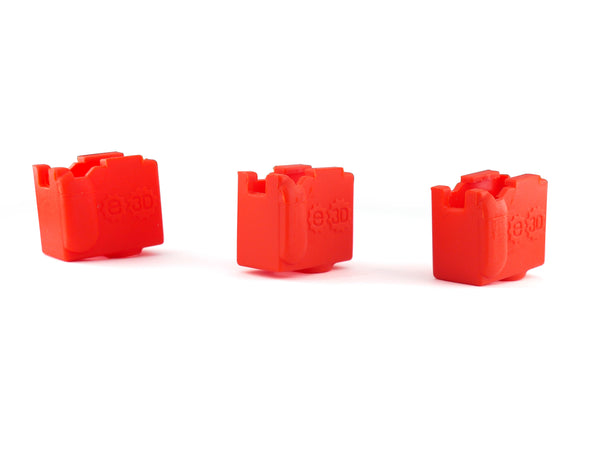
E3D Silicone Socks for Volcano 3-Pack VOLCANO-SOCK-3PACKSilikonsocke für VulkanSilikon-Vulkansocken bieten einen enormen Zuwachs an Temperaturstabilität, was besonders wichtig ist, wenn die Düse mit einem hohen Luftstrom gekühlt wird, um den Druck zu kühlen. Die zusätzliche Kühlung in Kombination mit der verringerten Wärmeabstrahlung vom Block auf den Druck verbessert die Fähigkeit, große Überhänge und Brücken zu drucken, während die Temperatur des HotEnd extrem stabil bleibt. Hergestellt aus einem inhärent antihaftenden Hochtemperatursilikon, helfen diese Socken, Ihre Düsen und Blöcke frei von Plastikrückständen zu halten. Wir liefern die Socken im 3er-Pack, denn obwohl sie so langlebig wie möglich sind, werden sie sich irgendwann abnutzen oder verderben. Je nach den verwendeten Temperaturen und den Materialien, mit denen Sie drucken, werden Sie unterschiedliche Ergebnisse erzielen.5,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.