Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Wird ein geerbtes Haus automatisch zum Zweitwohnsitz?
Nein, ein geerbtes Haus wird nicht automatisch zum Zweitwohnsitz. Die Nutzung des Hauses als Zweitwohnsitz hängt von den individuellen Plänen und Absichten des Erben ab. Es ist möglich, das geerbte Haus als Hauptwohnsitz oder als Ferienhaus zu nutzen, je nach den Bedürfnissen und Vorlieben des Erben. **
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **

Ähnliche Suchbegriffe für Automatisch
Top-Angebote
Produkte zum Begriff Automatisch:
-
Vitavia Fensteröffner automatischVitavia Fensteröffner automatisch Produktnummer: 0692602203 Die automatischen Fensteröffner von Vitavia sorgen für die automatische Öffnung und Schließung Ihrer Gewächshausfenster, und zwar stromlos und präzise: Das pflanzliche Wachs im Inneren des Kolbens dehnt sich temperaturabhängig aus und schiebt so das Fenster bis zu 45 cm auf. Auch der Temperaturbereich kann festgelegt, also an Sommer und Winterzeit angepasst werden. Die Heber aus Aluminium sind einfach und ohne Bohrung in das Dachfenster einsetzbar Material: Aluminium eloxiert Antrieb: temperaturabhängige automatische Belüftung, stromlos Material: Aluminium eloxiert Öffnungstemperatur: zwischen 16 °C und 25 °C Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 36032437,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
Höhenverstellgerät automatisch 125mmDieses Höhenverstellgerät für Präzisions-Parallelschraubstöcke erlaubt über eine Gasdruckfeder automatische Verstellungen von bis zu 215 mm. Die vertikale Justierung erfolgt stufenlos. Auch Drehungen um 360° sind möglich.Die Lieferung erfolgt ohne Befestigungsschrauben!274,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höhenverstellgerät automatisch 150mmDieses Höhenverstellgerät für Präzisions-Parallelschraubstöcke erlaubt über eine Gasdruckfeder automatische Verstellungen von bis zu 215 mm. Die vertikale Justierung erfolgt stufenlos. Auch Drehungen um 360° sind möglich. Die Lieferung erfolgt ohne Befestigungsschrauben!274,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
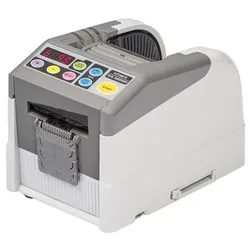
Klebebandabroller A900, automatischStabiler Bandspender zum automatischen Ablängen von bis zu zwei Rollen gleichzeitig. Die vorgegebenen Längen können über die Select-Taste aufgerufen oder über den Automatik-Zyklus aufeinander folgend gespendet (abgearbeitet) werden. Zusätzlich kann die Stückzahl der zu spendenden Längen programmiert werden. Merkmale: Bandlänge in Millimeterschritten programmierbar bis zu 6 unterschiedliche Längen programmierbar Längen-Stückzahleinstellung über Tastatur schneidet Filament, Kapton, Glasfaser und sogar labile Bänder stabile Bauweise komplett antistatisch785,02 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Top-Angebote
Produkte zum Begriff Automatisch:
-
FACOM Koerner automatischKörner automatischProduktstärken:Den Schlag bewirkt das Auslösen einer Feder durch einfache Druckausübung auf den KopfSchlagkraft durch Schrauben am Rändelkopf verstellbarDrucklast: 11 - 22 kgverchromter Schaft, gefettete SpitzeLänge: 163 mmDurchmesser Schaft: 16 mmDurchmesser Spitze: 7 mmTechnische Daten:L [mm]: 163[g]: 13590,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
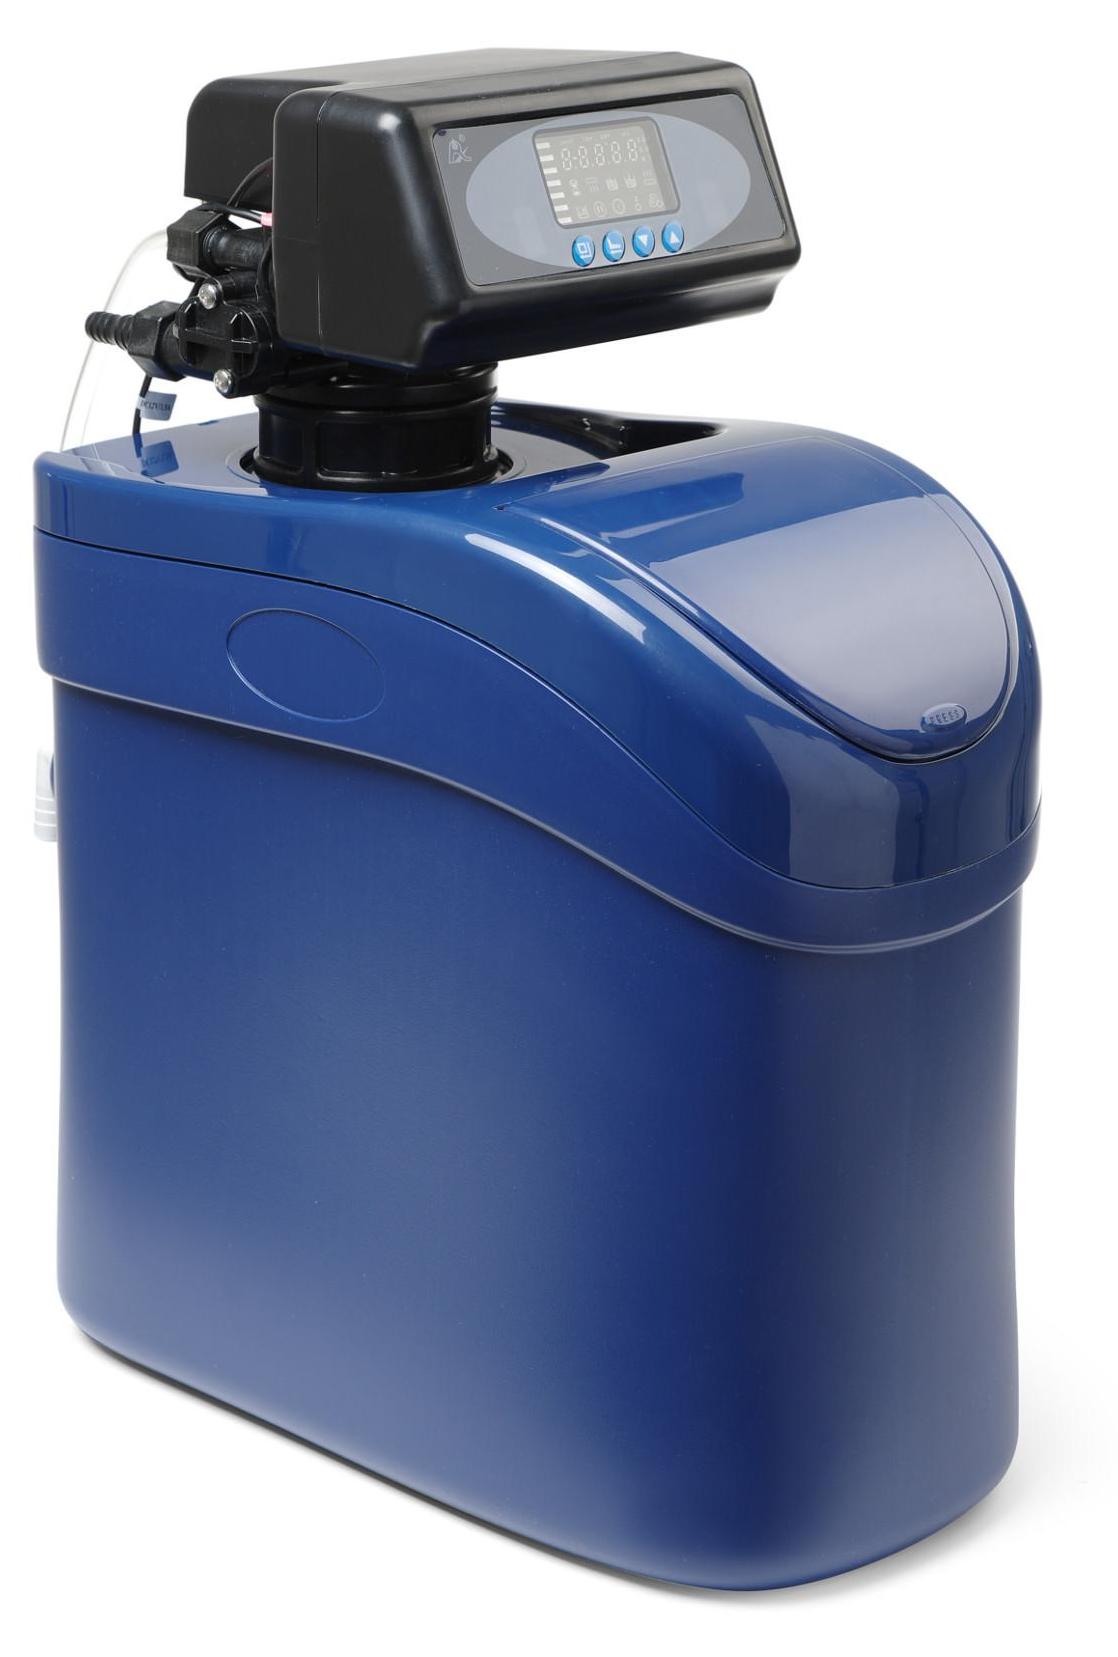
HENDI Wasserenthärter automatischWichtige Produkteigenschaften: Vollautomatischer Betrieb. Einstellbare Betriebs-, Enthärtezeit und der zu enthärtenden Wassermenge. Kindersicherung dank automatischer Sperre. Gewicht: 7.7 kgMit Verwendung von Wasserenthärtner tragen Sie dazu bei, den Lebenszykus Ihrer Geräte zu verlängern. Die Enthärter arbeiten auf einem Ionenaustauschverfahren, bei welchem die Kalcium- und Magnesiumionen, die die Wasserhärte verursachen, durch ein Ionenaustauschharz aufgefangen werden. Am Steuerkopf des Gerätes können ja nach Bedarf die Betriebsparameter konfiguriert werden. Die Elemente im Inneren des Kopfes bestehen aus hochwertiger Keramik, die gegen Abrieb, Korrosion und Ablagerungen beständig ist. Marineblaues Gehäuse. Wasseranschluss: 3/4" Arbeitsdruck: 1,5-6,0 Bar Arbeitsumgebungstemperatur: 5 - 38°C. Max. Vorlauftemperatur: 38 ° C. Regenerationszeit: 37 min. Ausgabe für 10 ° dH - 1200 L. Harzbett 4,0 L. Regenerationstank: 8 kg. Maximaler Wasserdurchfluss: 5 l / min. Regenerierungssalzverbrauc332,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitavia Fensteröffner automatischVitavia Fensteröffner automatisch Produktnummer: 0692602203 Die automatischen Fensteröffner von Vitavia sorgen für die automatische Öffnung und Schließung Ihrer Gewächshausfenster, und zwar stromlos und präzise: Das pflanzliche Wachs im Inneren des Kolbens dehnt sich temperaturabhängig aus und schiebt so das Fenster bis zu 45 cm auf. Auch der Temperaturbereich kann festgelegt, also an Sommer und Winterzeit angepasst werden. Die Heber aus Aluminium sind einfach und ohne Bohrung in das Dachfenster einsetzbar Material: Aluminium eloxiert Antrieb: temperaturabhängige automatische Belüftung, stromlos Material: Aluminium eloxiert Öffnungstemperatur: zwischen 16 °C und 25 °C Herstellerinformationen: E.P.H. Schmidt u. Co GmbH Höfkerstraße 30 44149 Dortmund, DEUTSCHLAND eMail: verkauf@eph-schmidt.de Herstellernr. 36032437,99 €*Versand: 34,99 €Sichere Weiterleitung zum Anbieter
-
Höhenverstellgerät automatisch 125mmDieses Höhenverstellgerät für Präzisions-Parallelschraubstöcke erlaubt über eine Gasdruckfeder automatische Verstellungen von bis zu 215 mm. Die vertikale Justierung erfolgt stufenlos. Auch Drehungen um 360° sind möglich.Die Lieferung erfolgt ohne Befestigungsschrauben!274,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird ein geerbtes Haus automatisch zum Zweitwohnsitz?
Nein, ein geerbtes Haus wird nicht automatisch zum Zweitwohnsitz. Die Nutzung des Hauses als Zweitwohnsitz hängt von den individuellen Plänen und Absichten des Erben ab. Es ist möglich, das geerbte Haus als Hauptwohnsitz oder als Ferienhaus zu nutzen, je nach den Bedürfnissen und Vorlieben des Erben. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Automatisch
-
Höhenverstellgerät automatisch 150mmDieses Höhenverstellgerät für Präzisions-Parallelschraubstöcke erlaubt über eine Gasdruckfeder automatische Verstellungen von bis zu 215 mm. Die vertikale Justierung erfolgt stufenlos. Auch Drehungen um 360° sind möglich. Die Lieferung erfolgt ohne Befestigungsschrauben!274,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klebebandabroller A900, automatischStabiler Bandspender zum automatischen Ablängen von bis zu zwei Rollen gleichzeitig. Die vorgegebenen Längen können über die Select-Taste aufgerufen oder über den Automatik-Zyklus aufeinander folgend gespendet (abgearbeitet) werden. Zusätzlich kann die Stückzahl der zu spendenden Längen programmiert werden. Merkmale: Bandlänge in Millimeterschritten programmierbar bis zu 6 unterschiedliche Längen programmierbar Längen-Stückzahleinstellung über Tastatur schneidet Filament, Kapton, Glasfaser und sogar labile Bänder stabile Bauweise komplett antistatisch785,02 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.