Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Welcher Schaumstoff für Bankauflage?
Welche Art von Schaumstoff für eine Bankauflage verwendet werden sollte, hängt von verschiedenen Faktoren ab, wie beispielsweise dem gewünschten Komfortlevel, der Haltbarkeit und dem Einsatzzweck. Für den Innenbereich könnte ein weicherer und dichterer Schaumstoff wie beispielsweise Kaltschaum geeignet sein, während für den Außenbereich ein wasserabweisender und wetterfester Schaumstoff wie beispielsweise Polyetherschaum besser geeignet sein könnte. Es ist auch wichtig zu berücksichtigen, ob die Bankauflage regelmäßig gereinigt werden muss, da einige Schaumstoffe leichter zu reinigen sind als andere. Letztendlich sollte die Wahl des Schaumstoffs auch auf persönlichen Vorlieben und Budget abgestimmt werden. **
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **

Ähnliche Suchbegriffe für Bankauflage
Top-Angebote
Produkte zum Begriff Bankauflage:
-
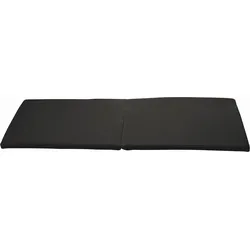
Infraworld Bankauflage Sondermaß (LxBxH = 1950 x 200 x 40 mm) - zur Verbreiterung einer bestehenden Infraworld Bankauflage schwarzInfraworld Bankauflage Sondermaß für Saunen aus einem antibakteriellen Bezug aus Kunstleder, der schweißbeständig, lichtecht und pflegeleicht ist. Die Auflage ist 2-fach klappbar, hat einen Reißverschluss und auf der Unterseite eine ..186,64 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, grau, B:115cm H:6cm T:45cm, Bezug: 50% Baumwolle, 50% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 115 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 50% Baumwolle, 50% Polyester, Farbe: Farbbezeichnung: grau,...42,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
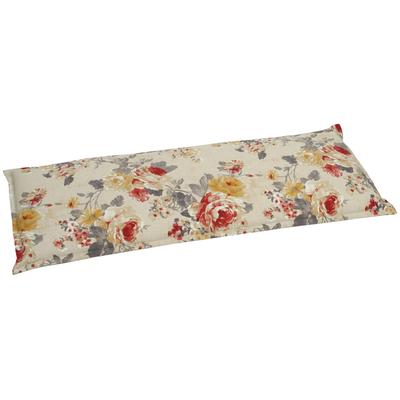
Bankauflage GO-DE, bunt, B:115cm H:6cm T:45cm, Bezug: 80% Baumwolle, 20% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 115 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 80% Baumwolle, 20% Polyester, Farbe: Farbbezeichnung: bunt,...42,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
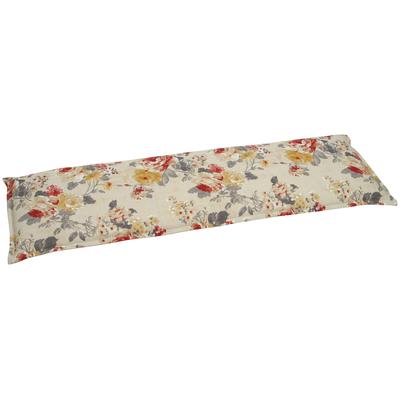
Bankauflage GO-DE, bunt, B:148cm H:6cm T:45cm, Bezug: 80% Baumwolle, 20% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 148 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 80% Baumwolle, 20% Polyester, Farbe: Farbbezeichnung: bunt,...41,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Top-Angebote
Produkte zum Begriff Bankauflage:
-
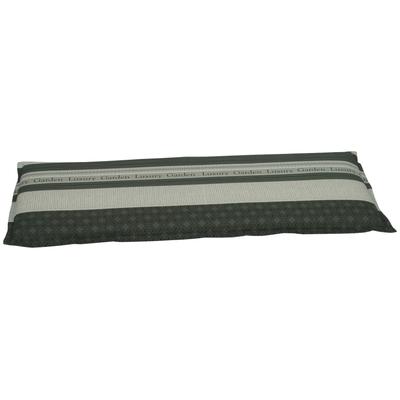
Niehoff Garden BankauflageNiehoff GardenBankauflageAnnArtikelbeschreibung:- Sitzkissen- Bezug Stoff Royal- Bezug in graphit, silber oder umbra- Länge wählbarMaße:Höhe: 4 cmTiefe: 38 cmSitztiefe: 38 cmSie benötigen weitere Artikel aus dem Niehoff Garden Sortiment?Kommen Sie auf uns zu!Für weitere Artikel von Niehoff Garden hier klicken!129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, grau, B:148cm H:6cm T:45cm, Bezug: 50% Baumwolle, 50% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 148 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 50% Baumwolle, 50% Polyester, Farbe: Farbbezeichnung: grau,...41,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Infraworld Bankauflage Sondermaß (LxBxH = 1950 x 200 x 40 mm) - zur Verbreiterung einer bestehenden Infraworld Bankauflage schwarzInfraworld Bankauflage Sondermaß für Saunen aus einem antibakteriellen Bezug aus Kunstleder, der schweißbeständig, lichtecht und pflegeleicht ist. Die Auflage ist 2-fach klappbar, hat einen Reißverschluss und auf der Unterseite eine ..186,64 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, grau, B:115cm H:6cm T:45cm, Bezug: 50% Baumwolle, 50% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 115 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 50% Baumwolle, 50% Polyester, Farbe: Farbbezeichnung: grau,...42,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Schaumstoff für Bankauflage?
Welche Art von Schaumstoff für eine Bankauflage verwendet werden sollte, hängt von verschiedenen Faktoren ab, wie beispielsweise dem gewünschten Komfortlevel, der Haltbarkeit und dem Einsatzzweck. Für den Innenbereich könnte ein weicherer und dichterer Schaumstoff wie beispielsweise Kaltschaum geeignet sein, während für den Außenbereich ein wasserabweisender und wetterfester Schaumstoff wie beispielsweise Polyetherschaum besser geeignet sein könnte. Es ist auch wichtig zu berücksichtigen, ob die Bankauflage regelmäßig gereinigt werden muss, da einige Schaumstoffe leichter zu reinigen sind als andere. Letztendlich sollte die Wahl des Schaumstoffs auch auf persönlichen Vorlieben und Budget abgestimmt werden. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Bankauflage
-
Bankauflage GO-DE, bunt, B:115cm H:6cm T:45cm, Bezug: 80% Baumwolle, 20% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 115 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 80% Baumwolle, 20% Polyester, Farbe: Farbbezeichnung: bunt,...42,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, bunt, B:148cm H:6cm T:45cm, Bezug: 80% Baumwolle, 20% Polyester, Polsterauflagen, BankauflageProduktdetails: Anzahl Teile: 1 Stk., Maßangaben: Höhe: 6 cm, Breite: 148 cm, Tiefe: 45 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material: Materialzusammensetzung: Bezug: 80% Baumwolle, 20% Polyester, Farbe: Farbbezeichnung: bunt,...41,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, blau (petrol), B:48cm H:115cm, Bezug: 100% Polyester, Polsterauflagen, Bankauflage, 2 Sitzer, wasserabweisendMaßangaben: Höhe: 115 cm, Breite: 48 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Stärke Auflagen: 60 mm, Material: Materialzusammensetzung: Bezug: 100% Polyester, Farbe: Farbbezeichnung: petrol31,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bankauflage GO-DE, blau (petrol), B:48cm H:148cm, Bezug: 100% Polyester, Polsterauflagen, Bankauflage, 3 Sitzer, wasserabweisendMaßangaben: Höhe: 148 cm, Breite: 48 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Stärke Auflagen: 60 mm, Material: Materialzusammensetzung: Bezug: 100% Polyester, Farbe: Farbbezeichnung: petrol39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.