Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Ab wann besteht Bruchgefahr beim Stapeln von Weinflaschen ohne Stapelkeil oder ähnlichem aufgrund des Eigengewichts?
Die Bruchgefahr beim Stapeln von Weinflaschen ohne Stapelkeil oder ähnlichem hängt von verschiedenen Faktoren ab, wie z.B. der Stabilität der Flaschen, der Oberfläche, auf der sie gestapelt werden, und der Höhe des Stapels. Generell steigt die Bruchgefahr mit der Höhe des Stapels, da das Eigengewicht der Flaschen auf die darunterliegenden Flaschen zunimmt und diese möglicherweise nicht ausreichend stabil sind, um dem Druck standzuhalten. Es ist daher ratsam, beim Stapeln von Weinflaschen Vorsicht walten zu lassen und geeignete Hilfsmittel wie Stapelkeile zu verwenden, um die Stabilität zu erhöhen und Bruchgefahr zu minimieren. **
Wie kann man Verpackungshilfen effektiv einsetzen, um den Versandprozess zu optimieren und Bruchgefahr zu minimieren?
Verpackungshilfen wie Luftpolsterfolie, Schaumstoff oder Füllmaterial können verwendet werden, um empfindliche Gegenstände vor Beschädigungen während des Versands zu schützen. Durch die richtige Anwendung und Platzierung der Verpackungshilfen können Hohlräume gefüllt und die Stabilität der Verpackung erhöht werden. Dadurch wird die Bruchgefahr minimiert und der Versandprozess insgesamt optimiert. **

Ähnliche Suchbegriffe für Bruchgefahr
Top-Angebote
Produkte zum Begriff Bruchgefahr:
-
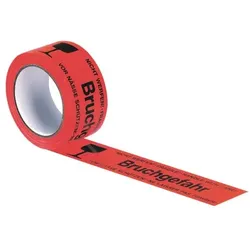
Supra Ratiopac PP-Signalklebeband »Bruchgefahr« schwarzPP-Signalklebeband »Bruchgefahr«, Inhalt pro Pack: 1 Stück, Trägermaterial: Polypropylen, Bandmaße (B/L): 50 mm / 66 m, Inhalt pro Pack: 1 Stück (50mm x 66m), Aufdruck: mit Motivdruck / Schriftzug, Gesamtstärke: 49 μm, Hitzebeständigkeit: +50 °C, Dehnung: 165 %, Abrollgeräusch: leise, Breite des Bandes: 50 mm, Farbe des Aufdrucks: schwarz, Folienstärke: 28 μm, Reißfestigkeit: 112 N/25 mm, Länge des Bandes: 66 m, Kerndurchmesser: 76 mm, Farbe: rot, Betriebsausstattung/Arbeitssicherheit/Warnetiketten4,22 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
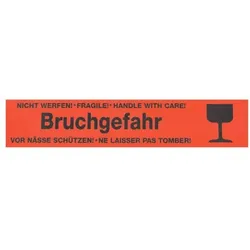
Supra Ratiopac PVC-Signalklebeband »Bruchgefahr« schwarzPVC-Signalklebeband »Bruchgefahr«, Inhalt pro Pack: 1 Stück, Trägermaterial: PVC, Bandmaße (B/L): 50 mm / 66 m, Inhalt pro Pack: 1 Stück (50mm x 66m), Gesamtstärke: 55 μm, Hitzebeständigkeit: +70 °C, Dehnung: 60 %, Abrollgeräusch: leise, Breite des Bandes: 50 mm, Farbe des Aufdrucks: schwarz, Folienstärke: 35 μm, Reißfestigkeit: 100 N/25 mm, Klebemasse lösungsmittelfrei: Ja, Länge des Bandes: 66 m, Kerndurchmesser: 76 mm, Klebekraft: 2.2 N/cm, Farbe: rot, Betriebsausstattung/Arbeitssicherheit/Warnetiketten5,34 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
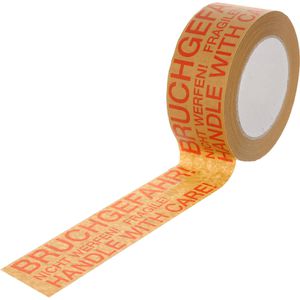
Supra Packband Papier, Bruchgefahr, 50mm x 50mBraunes Signalpackband aus Papier mit starker Klebkraft und dem Aufdruck: Bruchgefahr Gleichmäßiges Abrollen Kompatibel mit allen gebräuchlichen Handabrollern Merkmale: Farbe: braun Material: Papier Breite: 50 mm mit Aufdruck: Bruchgefahr weitere Produktinformationen: Kerndurchmesser: 76 mm Klebemasse: Naturkautschuk Maße: 50 mm x 50 m (BxL) Inhalt: 50m,6,93 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Wie kann man Holz ohne Bruchgefahr erfolgreich biegen? Was sind die besten Techniken zum Holzbiegen für verschiedene Projekte?
Holz kann ohne Bruchgefahr erfolgreich gebogen werden, indem es zuerst in Wasser eingeweicht oder mit Dampf behandelt wird, um es flexibler zu machen. Anschließend kann es langsam und vorsichtig gebogen und in der gewünschten Form fixiert werden, bis es trocken ist. Für verschiedene Projekte können Techniken wie das Dämpfen, das Verleimen von dünnen Schichten oder das Verwenden von speziellen Biegemaschinen verwendet werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Bruchgefahr:
-
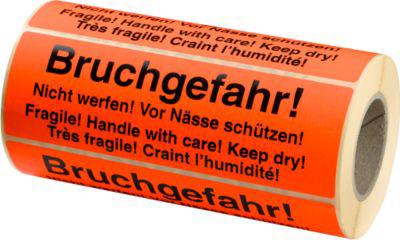
Warnetiketten, Bruchgefahr!, 500 StückDie selbstklebenden Warnetiketten sind mit internationalen Aufdrucken in deutscher, englischer und französischer Sprache versehen. Im Format 148 x 48 mm umfasst eine Rolle je 500 Etiketten. Der Aufdruck der Warnetiketten ist international gehalten. Dank des schwarzen Aufdrucks auf orangeroter Leuchtfarbe sind die Warnetiketten auf Paketen und Dokumenten nicht zu übersehen. Selbstklebend sind die Warnetiketten auch spielend leicht angebracht. Die Warnetiketten sind 148 x 48 mm groß. Jede Rolle fasst 500 Etiketten. Weitere Details: * Internationaler Aufdruck in D, GB und FRZ * Format 148 x 48 mm * 1 Rolle = 500 Etiketten * Selbstklebendes 80g/m² Haftpapier * Leuchtfarbe: Orangerot * Druck Schwarz27,36 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Supra Ratiopac PP-Signalklebeband »Bruchgefahr« schwarzPP-Signalklebeband »Bruchgefahr«, Inhalt pro Pack: 1 Stück, Trägermaterial: Polypropylen, Bandmaße (B/L): 50 mm / 66 m, Inhalt pro Pack: 1 Stück (50mm x 66m), Aufdruck: mit Motivdruck / Schriftzug, Gesamtstärke: 49 μm, Hitzebeständigkeit: +50 °C, Dehnung: 165 %, Abrollgeräusch: leise, Breite des Bandes: 50 mm, Farbe des Aufdrucks: schwarz, Folienstärke: 28 μm, Reißfestigkeit: 112 N/25 mm, Länge des Bandes: 66 m, Kerndurchmesser: 76 mm, Farbe: rot, Betriebsausstattung/Arbeitssicherheit/Warnetiketten4,22 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Supra Ratiopac PVC-Signalklebeband »Bruchgefahr« schwarzPVC-Signalklebeband »Bruchgefahr«, Inhalt pro Pack: 1 Stück, Trägermaterial: PVC, Bandmaße (B/L): 50 mm / 66 m, Inhalt pro Pack: 1 Stück (50mm x 66m), Gesamtstärke: 55 μm, Hitzebeständigkeit: +70 °C, Dehnung: 60 %, Abrollgeräusch: leise, Breite des Bandes: 50 mm, Farbe des Aufdrucks: schwarz, Folienstärke: 35 μm, Reißfestigkeit: 100 N/25 mm, Klebemasse lösungsmittelfrei: Ja, Länge des Bandes: 66 m, Kerndurchmesser: 76 mm, Klebekraft: 2.2 N/cm, Farbe: rot, Betriebsausstattung/Arbeitssicherheit/Warnetiketten5,34 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Ab wann besteht Bruchgefahr beim Stapeln von Weinflaschen ohne Stapelkeil oder ähnlichem aufgrund des Eigengewichts?
Die Bruchgefahr beim Stapeln von Weinflaschen ohne Stapelkeil oder ähnlichem hängt von verschiedenen Faktoren ab, wie z.B. der Stabilität der Flaschen, der Oberfläche, auf der sie gestapelt werden, und der Höhe des Stapels. Generell steigt die Bruchgefahr mit der Höhe des Stapels, da das Eigengewicht der Flaschen auf die darunterliegenden Flaschen zunimmt und diese möglicherweise nicht ausreichend stabil sind, um dem Druck standzuhalten. Es ist daher ratsam, beim Stapeln von Weinflaschen Vorsicht walten zu lassen und geeignete Hilfsmittel wie Stapelkeile zu verwenden, um die Stabilität zu erhöhen und Bruchgefahr zu minimieren. **
-
Wie kann man Verpackungshilfen effektiv einsetzen, um den Versandprozess zu optimieren und Bruchgefahr zu minimieren?
Verpackungshilfen wie Luftpolsterfolie, Schaumstoff oder Füllmaterial können verwendet werden, um empfindliche Gegenstände vor Beschädigungen während des Versands zu schützen. Durch die richtige Anwendung und Platzierung der Verpackungshilfen können Hohlräume gefüllt und die Stabilität der Verpackung erhöht werden. Dadurch wird die Bruchgefahr minimiert und der Versandprozess insgesamt optimiert. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
Ähnliche Suchbegriffe für Bruchgefahr
-
Supra Packband Papier, Bruchgefahr, 50mm x 50mBraunes Signalpackband aus Papier mit starker Klebkraft und dem Aufdruck: Bruchgefahr Gleichmäßiges Abrollen Kompatibel mit allen gebräuchlichen Handabrollern Merkmale: Farbe: braun Material: Papier Breite: 50 mm mit Aufdruck: Bruchgefahr weitere Produktinformationen: Kerndurchmesser: 76 mm Klebemasse: Naturkautschuk Maße: 50 mm x 50 m (BxL) Inhalt: 50m,6,93 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Holz ohne Bruchgefahr erfolgreich biegen? Was sind die besten Techniken zum Holzbiegen für verschiedene Projekte?
Holz kann ohne Bruchgefahr erfolgreich gebogen werden, indem es zuerst in Wasser eingeweicht oder mit Dampf behandelt wird, um es flexibler zu machen. Anschließend kann es langsam und vorsichtig gebogen und in der gewünschten Form fixiert werden, bis es trocken ist. Für verschiedene Projekte können Techniken wie das Dämpfen, das Verleimen von dünnen Schichten oder das Verwenden von speziellen Biegemaschinen verwendet werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.