Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **

Ähnliche Suchbegriffe für Einkommen
Top-Angebote
Produkte zum Begriff Einkommen:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
LUPILU® Hunde-Haus / Katzen-Haus / Meerschweinchen-HausMaterialqualität und Verarbeitung Das Set besteht aus Holz Sperrholz, Mdf, Schima kombiniert mit Kunststoff , Metall , Polyester und Gummi , was eine langlebige Konstruktion gewährleistet. Die Materialauswahl erlaubt stabile Verbindungen und detailreiche Formen für das Zubehör. Für Eltern bedeutet das: robustes Spielzeug, das auch wiederholtem Spielen standhält, und gleichzeitig ein angenehmes haptisches Erlebnis für Kinder. Umfangreiches Zubehör für realitätsnahe Spielszenen Je nach Variante enthält das Set passende Zubehörteile, z. B. beim Hunde-Haus neun Teile wie Plüschhund, Futterbehälter und Zaun, beim Katzen-Haus ebenfalls neun Teile und beim Meerschweinchen-Haus acht Teile inklusive Wippe und Laufrad. Dieses Zubehör erweitert die Spielmöglichkeiten erheblich und regt zu Rollenspielen an, die Empathie und Alltagsverständnis fördern. Kompaktes Maß und mobile Nutzung Mit kompakten Maßen von ca. B 28 x H 23 x T 23,5 cm lässt sich das Set leicht transportieren und verstauen. Die Möglichkeit, die Hütten als Transportbox zu nutzen, erleichtert den Wechsel zwischen Zuhause und Reiseort. Eltern profitieren von der platzsparenden Lagerung und der einfachen Mitnahme im Alltag. Produktmerkmale Merkmal Angabe Produktart Rollenspielzeug Material Holz Sperrholz, Mdf, Schima, Kunststoff, Metall, Polyester, Gummi Altersempfehlung ab 3 Jahren Maße ca. B 28 x H 23 x T 23,5 cm Batterien erf starkes Durchnässen vermeiden, damit das Holz seine Form behält und Verbindungsteile intakt bleiben. Welche Varianten sind verfügbar? Erhältlich sind drei Varianten: Hundehütte , Katzenhaus und Meerschweinchenhaus , jeweils mit abgestimmtem Zubehörumfang. Was ist im Lieferumfang enthalten? Je nach Variante sind 8 bis 9 Zubehörteile inklusive Plüschtier, Futterbehälter und Zaun enthalten, so dass sofort mit dem Spielen begonnen werden kann.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wiener Gemischter Satz DAC Rotes Haus 2025 Rotes Haus<h2>Eleganter Wiener Gemischter Satz DAC 2025 vom Roten Haus – Tradition trifft Vielfalt</h2> <p> Erleben Sie mit dem Wiener Gemischter Satz DAC Rotes Haus einen facettenreichen Weißwein, der eindrucksvoll die Vielfalt der Wiener Weinbauregion widerspiegelt. Die Cuvée aus Chardonnay, Grauburgunder, Weissburgunder, Neuburger und Gewürztraminer stammt aus den traditionsreichen Weinbergen Wiens, wo das besondere Zusammenspiel verschiedener Rebsorten und Böden den komplexen, authentischen Stil dieses Weins prägt.<br><br> Die Reben wachsen auf kalkhaltigen, teils sandigen Böden am Stadtrand von Wien – perfektes Terroir, das dem Wein seine klar definierte Struktur und aromatische Frische verleiht. Die Lese per Hand und der schonende Ausbau im Stahltank bewahren die feinen Fruchtnoten und machen den Gemischten Satz lebendig und ausgewogen. Im Glas präsentiert sich der 2025er in hellem Strohgelb, in der Nase begeistern gelbe Saftbirne und reife Äpfel, getragen von einer erfrischenden Säure, die den typischen Charakter Wiens harmonisch einfängt. </p> <ul> <li><strong>Rebsorten:</strong> Chardonnay, Grauburgunder, Weissburgunder, Neuburger, Gewürztraminer</li> <li><strong>Region:</strong> Wien, Österreich</li> <li><strong>Jahrgang:</strong> 2025</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Vol.</li> <li><strong>Ausbau:</strong> Stahltank</li> <li><strong>Farbe:</strong> Strohgelb</li> <li><strong>Prämierung:</strong> Falstaff 91 Punkte</li> <li><strong>Restzucker:</strong> 1.9 g/l</li> <li><strong>Säuregehalt:</strong> 6.0 g/l</li> <li><strong>Kellerei:</strong> Rotes Haus</li> </ul> <p> <strong>Genuss-Tipp:</strong><br> Servieren Sie den Wiener Gemischten Satz DAC Rotes Haus bei 10 bis 12 Grad Celsius. Er begleitet ideal eine Brettljause, feine Fischgerichte oder knusprigen Schweinsbraten – perfekt für genussvolle Momente der Wiener Esskultur. </p> Allergene:enthält Sulfite12,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel Einkommen um Haus zu finanzieren?
Um ein Haus zu finanzieren, hängt die benötigte Einkommenshöhe von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Generell wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Budgetplanung durchzuführen und sich von einem Finanzberater beraten zu lassen, um festzustellen, wie viel Einkommen benötigt wird, um das Haus zu finanzieren. Letztendlich ist es wichtig, realistisch zu bleiben und nur ein Haus zu kaufen, das man sich auch langfristig leisten kann. **
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
Top-Angebote
Produkte zum Begriff Einkommen:
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
LUPILU® Hunde-Haus / Katzen-Haus / Meerschweinchen-HausMaterialqualität und Verarbeitung Das Set besteht aus Holz Sperrholz, Mdf, Schima kombiniert mit Kunststoff , Metall , Polyester und Gummi , was eine langlebige Konstruktion gewährleistet. Die Materialauswahl erlaubt stabile Verbindungen und detailreiche Formen für das Zubehör. Für Eltern bedeutet das: robustes Spielzeug, das auch wiederholtem Spielen standhält, und gleichzeitig ein angenehmes haptisches Erlebnis für Kinder. Umfangreiches Zubehör für realitätsnahe Spielszenen Je nach Variante enthält das Set passende Zubehörteile, z. B. beim Hunde-Haus neun Teile wie Plüschhund, Futterbehälter und Zaun, beim Katzen-Haus ebenfalls neun Teile und beim Meerschweinchen-Haus acht Teile inklusive Wippe und Laufrad. Dieses Zubehör erweitert die Spielmöglichkeiten erheblich und regt zu Rollenspielen an, die Empathie und Alltagsverständnis fördern. Kompaktes Maß und mobile Nutzung Mit kompakten Maßen von ca. B 28 x H 23 x T 23,5 cm lässt sich das Set leicht transportieren und verstauen. Die Möglichkeit, die Hütten als Transportbox zu nutzen, erleichtert den Wechsel zwischen Zuhause und Reiseort. Eltern profitieren von der platzsparenden Lagerung und der einfachen Mitnahme im Alltag. Produktmerkmale Merkmal Angabe Produktart Rollenspielzeug Material Holz Sperrholz, Mdf, Schima, Kunststoff, Metall, Polyester, Gummi Altersempfehlung ab 3 Jahren Maße ca. B 28 x H 23 x T 23,5 cm Batterien erf starkes Durchnässen vermeiden, damit das Holz seine Form behält und Verbindungsteile intakt bleiben. Welche Varianten sind verfügbar? Erhältlich sind drei Varianten: Hundehütte , Katzenhaus und Meerschweinchenhaus , jeweils mit abgestimmtem Zubehörumfang. Was ist im Lieferumfang enthalten? Je nach Variante sind 8 bis 9 Zubehörteile inklusive Plüschtier, Futterbehälter und Zaun enthalten, so dass sofort mit dem Spielen begonnen werden kann.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Einkommen
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wiener Gemischter Satz DAC Rotes Haus 2025 Rotes Haus<h2>Eleganter Wiener Gemischter Satz DAC 2025 vom Roten Haus – Tradition trifft Vielfalt</h2> <p> Erleben Sie mit dem Wiener Gemischter Satz DAC Rotes Haus einen facettenreichen Weißwein, der eindrucksvoll die Vielfalt der Wiener Weinbauregion widerspiegelt. Die Cuvée aus Chardonnay, Grauburgunder, Weissburgunder, Neuburger und Gewürztraminer stammt aus den traditionsreichen Weinbergen Wiens, wo das besondere Zusammenspiel verschiedener Rebsorten und Böden den komplexen, authentischen Stil dieses Weins prägt.<br><br> Die Reben wachsen auf kalkhaltigen, teils sandigen Böden am Stadtrand von Wien – perfektes Terroir, das dem Wein seine klar definierte Struktur und aromatische Frische verleiht. Die Lese per Hand und der schonende Ausbau im Stahltank bewahren die feinen Fruchtnoten und machen den Gemischten Satz lebendig und ausgewogen. Im Glas präsentiert sich der 2025er in hellem Strohgelb, in der Nase begeistern gelbe Saftbirne und reife Äpfel, getragen von einer erfrischenden Säure, die den typischen Charakter Wiens harmonisch einfängt. </p> <ul> <li><strong>Rebsorten:</strong> Chardonnay, Grauburgunder, Weissburgunder, Neuburger, Gewürztraminer</li> <li><strong>Region:</strong> Wien, Österreich</li> <li><strong>Jahrgang:</strong> 2025</li> <li><strong>Alkoholgehalt:</strong> 12.5 Prozent Vol.</li> <li><strong>Ausbau:</strong> Stahltank</li> <li><strong>Farbe:</strong> Strohgelb</li> <li><strong>Prämierung:</strong> Falstaff 91 Punkte</li> <li><strong>Restzucker:</strong> 1.9 g/l</li> <li><strong>Säuregehalt:</strong> 6.0 g/l</li> <li><strong>Kellerei:</strong> Rotes Haus</li> </ul> <p> <strong>Genuss-Tipp:</strong><br> Servieren Sie den Wiener Gemischten Satz DAC Rotes Haus bei 10 bis 12 Grad Celsius. Er begleitet ideal eine Brettljause, feine Fischgerichte oder knusprigen Schweinsbraten – perfekt für genussvolle Momente der Wiener Esskultur. </p> Allergene:enthält Sulfite12,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Haba Stapelturm "Haus auf Haus" - ab 18 Monaten - onesizeStapelturm "Haus auf Haus" - ab 18 Monaten von Haba - - Inhalt: 7 Stapelsteine - Material: Holz - Betätigungsfeld: Motorik, Formen, Farben und Mengen - Altersempfehlung: ab 18 Monaten18,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
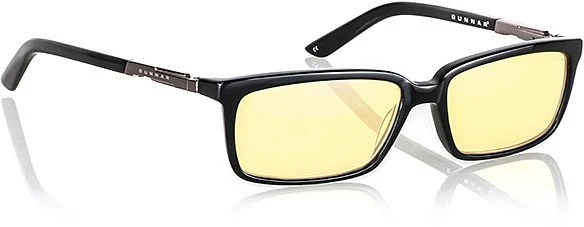
GUNNAR HAUS ONYXComputerbrille - Herren / Jungen, Für den Computer, Schutz vor blauem Licht 65 %, rechteck, Kunststoff, Glasfarbe: orange, Gestell-Farbe: schwarz, UV-Schutz UV400, Hartschalentasche, Reinigungstuch und Leinen-Beutel in der Packung, Breite der Brille: 12,6 cm Die Computerbrille für Herren von GUNNAR gewährt Ihnen 65% Schutz vor blauem Licht, wodurch die Augen weniger belastet werden und Sehschäden bei längerer Bildschirmnutzung verhindert werden. Die Diopt95,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel Einkommen um Haus zu finanzieren?
Um ein Haus zu finanzieren, hängt die benötigte Einkommenshöhe von verschiedenen Faktoren ab, wie zum Beispiel dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Generell wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Budgetplanung durchzuführen und sich von einem Finanzberater beraten zu lassen, um festzustellen, wie viel Einkommen benötigt wird, um das Haus zu finanzieren. Letztendlich ist es wichtig, realistisch zu bleiben und nur ein Haus zu kaufen, das man sich auch langfristig leisten kann. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.