Domain haus-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
haus-versicherungen.de um.
Sind Sie am Kauf der Domain
haus-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haus-versicherungen.de kaufen?
Ist Olivenholz nachhaltig?
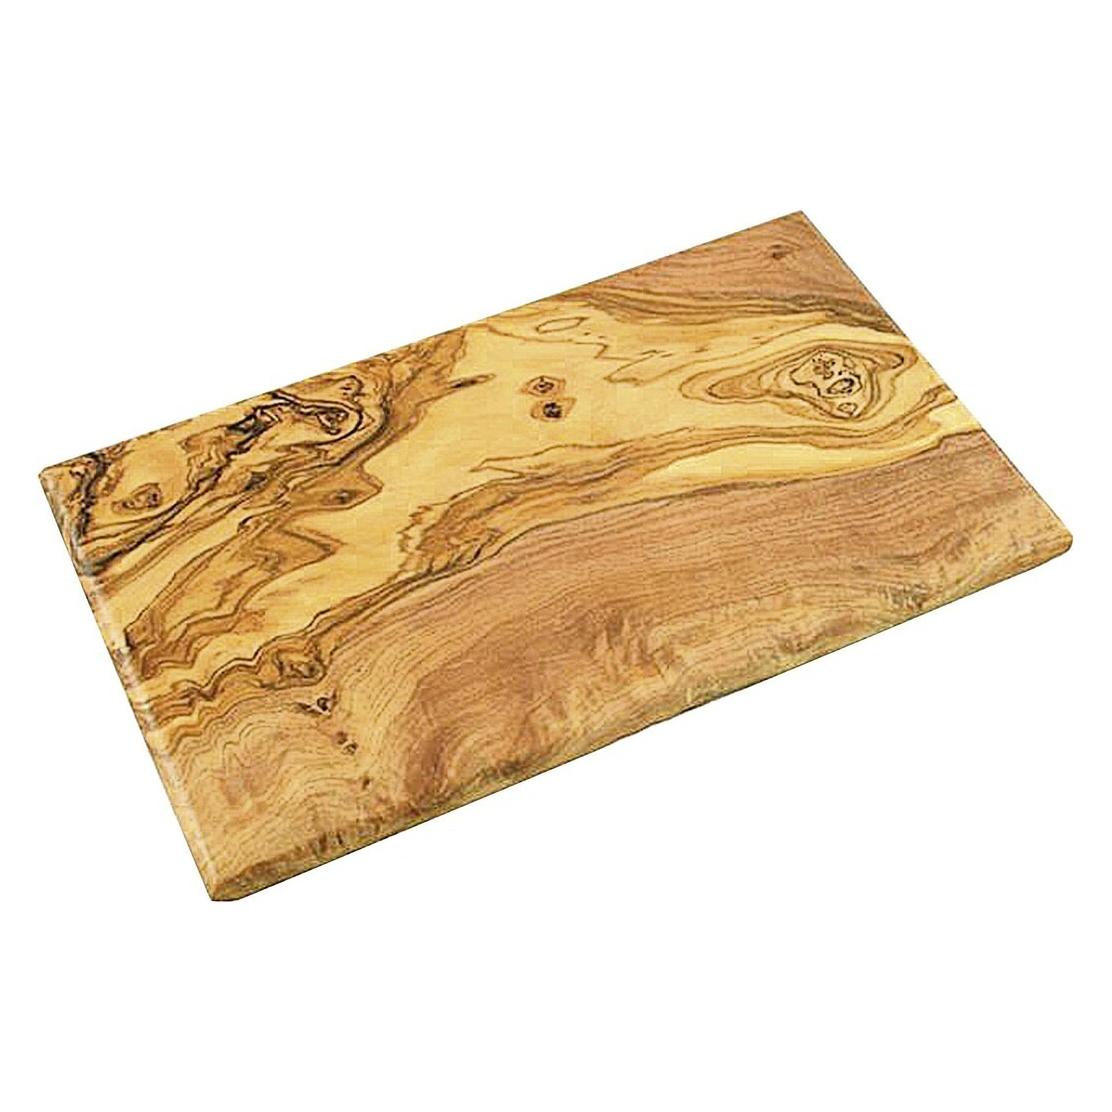
Ist Olivenholz nachhaltig? Ja, Olivenholz gilt als nachhaltige Ressource, da Olivenbäume in der Regel nicht gefällt werden, sondern nur die Äste oder Stämme, die nicht mehr fruchten. Dadurch wird der Baum regeneriert und kann weiterhin Oliven produzieren. Zudem wächst Olivenholz langsam, was zu einer dichten und robusten Holzstruktur führt. Die Verwendung von Olivenholzprodukten kann somit dazu beitragen, die Nachhaltigkeit der Olivenbaumkulturen zu unterstützen. Es ist jedoch wichtig, auf eine nachhaltige Bewirtschaftung der Olivenhaine zu achten, um die langfristige Verfügbarkeit von Olivenholz zu gewährleisten. **
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **

Ähnliche Suchbegriffe für Olivenholz
Top-Angebote
Produkte zum Begriff Olivenholz:
-
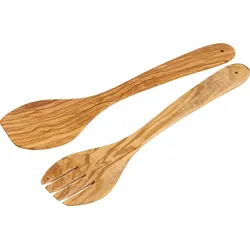
Salatbesteck, OlivenholzDas KESPER Salatbesteck aus Olivenholz ist die ideale Ergänzung für stilvolles Servieren am Tisch. Das 2-teilige Set besteht aus einem Salatlöffel und einer Salatgabel und eignet sich perfekt zum Mischen und Anrichten von frischen Salaten. Natü19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Untersetzer - OlivenholzIdeale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nur durch seine besonders schöne Maserung aus, es ist durch sein langsames Wachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend, griffig und geschmeidig. Unsere Olivenholz-Produkte werden ausschließlich geölt und nicht weiter behandelt. Bitte nicht in die Spülmaschine stellen oder mit harten Kratzschwämmen behandeln! Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheit des Holzes zu bewahren, ab und zu mit einfachem Oliven- oder Sonnenblumenöl einreiben und trocknen lassen. 6er Pack Untersetzer geöltes Olivenholz Größe: ca. 9 x 9 x 0,6 cm29,53 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Salzlöffel - OlivenholzSalzlöffelchen geöltes Olivenholz Größe: ca. 7 cm Ideale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nurdurch seine besonders schöne Maserung aus, es ist durch sein langsamesWachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend,griffig und geschmeidig. Unsere Olivenholz-Produkte werdenausschließlich geölt und nicht weiter behandelt. Bitte nicht in dieSpülmaschine stellen oder mit harten Kratzschwämmen behandeln!Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheitdes Holzes zu bewahren, ab und zu mit einfachem Oliven- oderSonnenblumenöl einreiben und trocknen lassen.3,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Olivenpicker - OlivenholzIdeale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nur durch seine besonders schöne Maserung aus, es ist durch sein langsames Wachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend, griffig und geschmeidig. Unsere Olivenholz-Produkte werden ausschließlich geölt und nicht weiter behandelt. Bitte nicht in die Spülmaschine stellen oder mit harten Kratzschwämmen behandeln! Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheit des Holzes zu bewahren, ab und zu mit einfachem Oliven- oder Sonnenblumenöl einreiben und trocknen lassen. geöltes Olivenholz Größe: ca. 15 cm9,69 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
Top-Angebote
Produkte zum Begriff Olivenholz:
-
Salatbesteck, OlivenholzDas KESPER Salatbesteck aus Olivenholz ist die ideale Ergänzung für stilvolles Servieren am Tisch. Das 2-teilige Set besteht aus einem Salatlöffel und einer Salatgabel und eignet sich perfekt zum Mischen und Anrichten von frischen Salaten. Natü19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Untersetzer - OlivenholzIdeale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nur durch seine besonders schöne Maserung aus, es ist durch sein langsames Wachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend, griffig und geschmeidig. Unsere Olivenholz-Produkte werden ausschließlich geölt und nicht weiter behandelt. Bitte nicht in die Spülmaschine stellen oder mit harten Kratzschwämmen behandeln! Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheit des Holzes zu bewahren, ab und zu mit einfachem Oliven- oder Sonnenblumenöl einreiben und trocknen lassen. 6er Pack Untersetzer geöltes Olivenholz Größe: ca. 9 x 9 x 0,6 cm29,53 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Olivenholz nachhaltig?
Ist Olivenholz nachhaltig? Ja, Olivenholz gilt als nachhaltige Ressource, da Olivenbäume in der Regel nicht gefällt werden, sondern nur die Äste oder Stämme, die nicht mehr fruchten. Dadurch wird der Baum regeneriert und kann weiterhin Oliven produzieren. Zudem wächst Olivenholz langsam, was zu einer dichten und robusten Holzstruktur führt. Die Verwendung von Olivenholzprodukten kann somit dazu beitragen, die Nachhaltigkeit der Olivenbaumkulturen zu unterstützen. Es ist jedoch wichtig, auf eine nachhaltige Bewirtschaftung der Olivenhaine zu achten, um die langfristige Verfügbarkeit von Olivenholz zu gewährleisten. **
-
Was ist der Unterschied zwischen einer Feuerrohbauversicherung und einer üblichen Gebäudeversicherung?
Die Feuerrohbauversicherung deckt Schäden während der Bauphase, bevor das Gebäude fertiggestellt ist. Die übliche Gebäudeversicherung tritt erst nach Fertigstellung des Gebäudes in Kraft. Die Feuerrohbauversicherung ist also speziell auf die Risiken während des Bauprozesses zugeschnitten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sturmversicherung und einer Hausratversicherung?
Eine Sturmversicherung deckt Schäden, die durch Sturm verursacht werden, wie z.B. abgedeckte Dächer oder umgestürzte Bäume. Eine Hausratversicherung hingegen schützt vor Schäden an persönlichem Eigentum im Haus, z.B. durch Einbruch oder Feuer. Die Sturmversicherung ist also spezifischer auf Sturmschäden ausgerichtet, während die Hausratversicherung einen breiteren Schutz bietet. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Olivenholz
-
Salzlöffel - OlivenholzSalzlöffelchen geöltes Olivenholz Größe: ca. 7 cm Ideale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nurdurch seine besonders schöne Maserung aus, es ist durch sein langsamesWachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend,griffig und geschmeidig. Unsere Olivenholz-Produkte werdenausschließlich geölt und nicht weiter behandelt. Bitte nicht in dieSpülmaschine stellen oder mit harten Kratzschwämmen behandeln!Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheitdes Holzes zu bewahren, ab und zu mit einfachem Oliven- oderSonnenblumenöl einreiben und trocknen lassen.3,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Olivenpicker - OlivenholzIdeale und haltbare Küchenwerkzeuge: Olivenholz zeichnet sich nicht nur durch seine besonders schöne Maserung aus, es ist durch sein langsames Wachstum extrem hart. Der hohe Ölgehalt macht es feuchtigkeitsabweisend, griffig und geschmeidig. Unsere Olivenholz-Produkte werden ausschließlich geölt und nicht weiter behandelt. Bitte nicht in die Spülmaschine stellen oder mit harten Kratzschwämmen behandeln! Stattdessen nach dem Benutzen abspülen und trocknen. Um die Schönheit des Holzes zu bewahren, ab und zu mit einfachem Oliven- oder Sonnenblumenöl einreiben und trocknen lassen. geöltes Olivenholz Größe: ca. 15 cm9,69 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
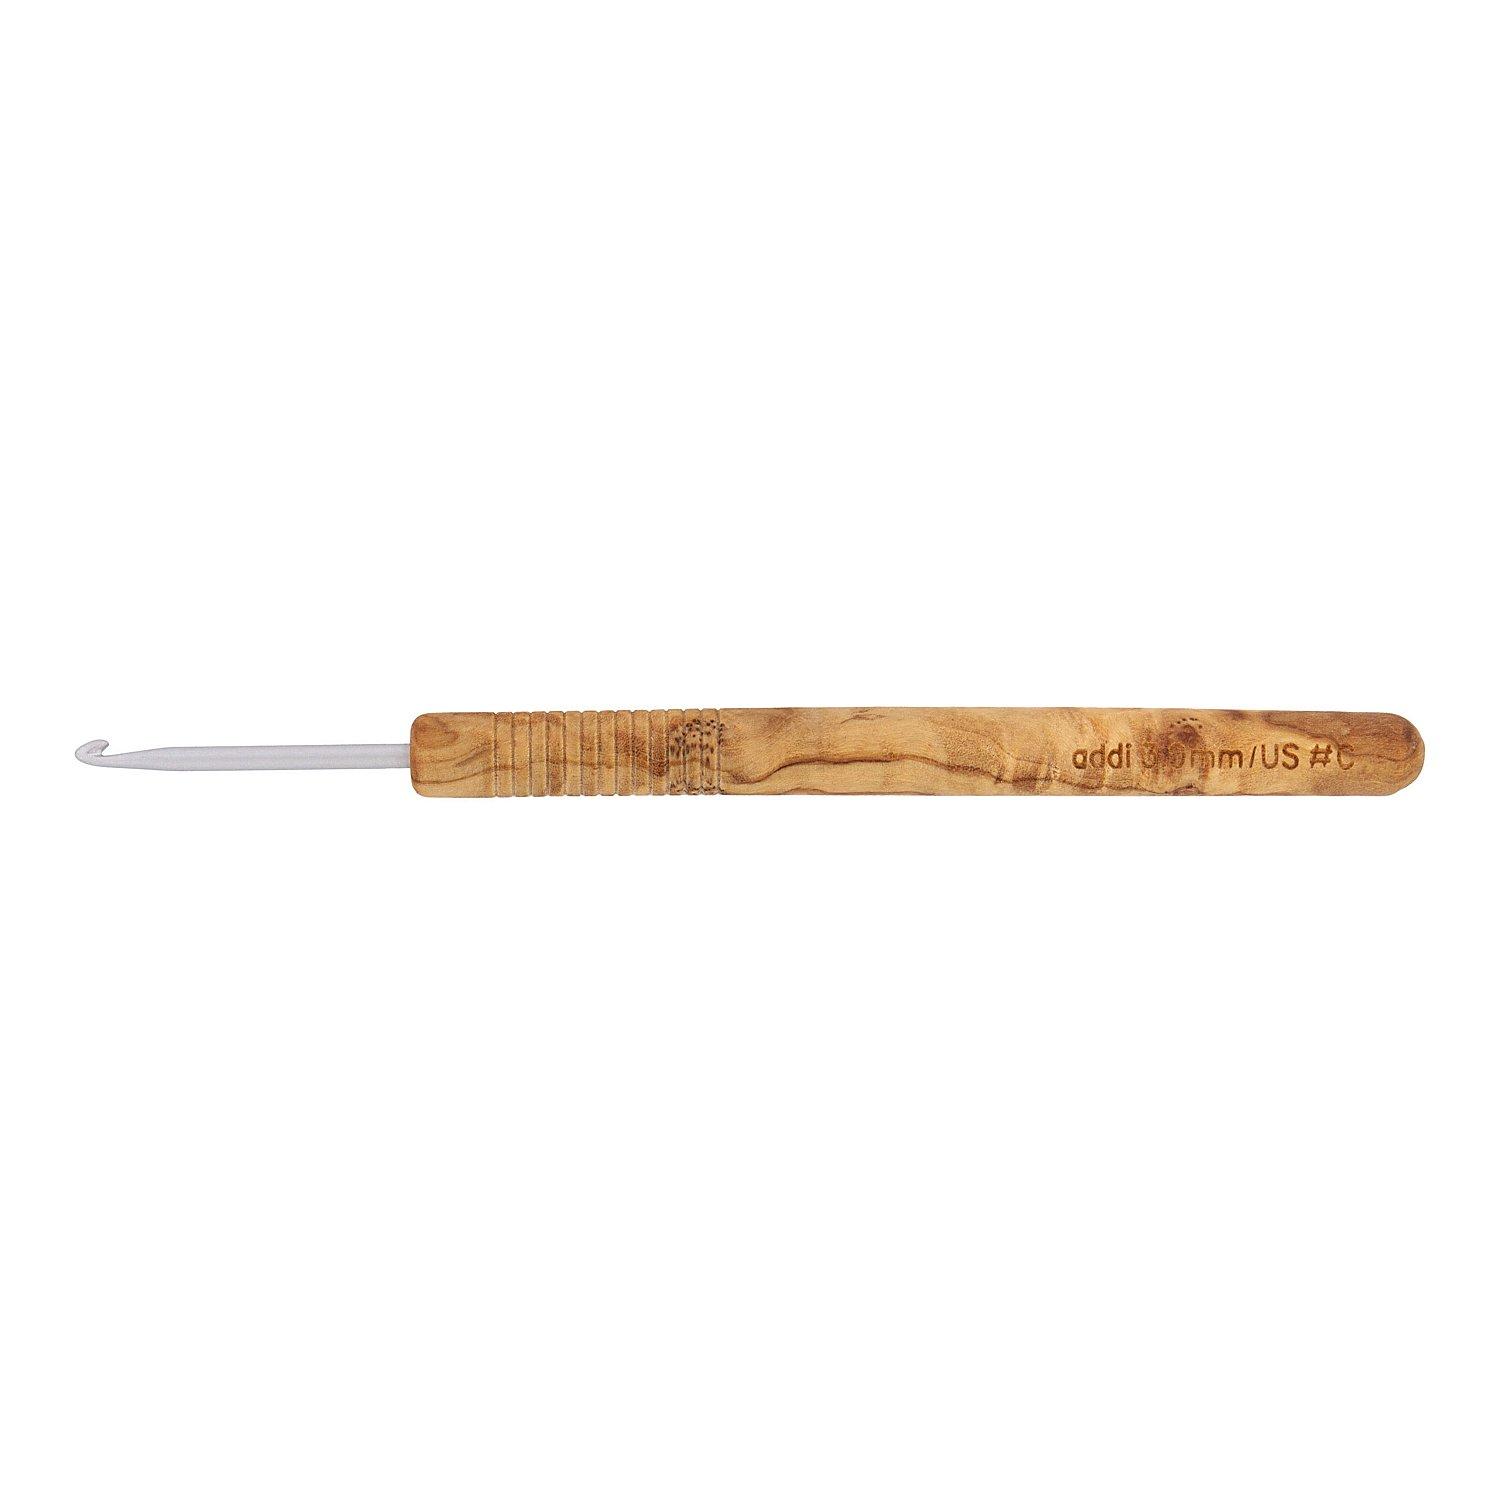
addi Häkelnadel "Olivenholz"addi Häkelnadel "Olivenholz", Länge: 15 cm, Inhalt: 1 Nadel. Material: Aluminium.hochwertige HäkelnadelAluminiumnadel mit Olivenholz-Grifflanger, angenehm in der Hand liegender Griffideal für Projekte aus dünnem GarnLeicht, griffig und langlebig – das ist unsere Häkelnadel mit Olivenholzgriff und eingelaserter Größe. Für einen besseren Halt beim Häkeln ist die Oberfläche des Griffes geriffelt, für die Langlebigkeit ist sie mit natürlichem Wachs veredelt. So sind Sie auch im Sommer mit feuchten Händen und im Winter mit kalten Händen auf der sicheren Seite und können nach Lust und Laune die Olivenholz-Häkelnadel schwingen! Aber auch der Haken hat es in sich: Mit noch spitzerem Kopf, tieferer Kehle und glatter, eloxierter Oberfläche ist Häkelspaß garantiert. Und das Beste: Mit dieser Häkelnadel macht das Häkeln gleich noch mehr Freude, denn sie wird ausschließlich aus Holz von nicht mehr tragenden Bäumen oder abgeschnittenen Ästen gefertigt; das Holz ist also auch sehr hart, dadurch splittert die Oberfläche nicht ab. Noch ein Plus: Der Griff kommt ganz ohne Chemie aus, da es sich um beschichtetes Holz handelt, das weder mit Lösungsmitteln noch mit künstlichen Farben behandelt wird. Also mehr geht wirklich nicht! Ab in den Warenkorb mit der Häkelnadel, damit Sie sich selbst von der hervorragenden Qualität überzeugen können!12,25 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Wohngebäudeversicherung und einer Hausratversicherung? Eine Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes, wie z.B. durch Feuer, Sturm oder Leitungswasser verursacht. Eine Hausratversicherung hingegen schützt den Inhalt des Hauses, wie Möbel, Elektronik und persönliche Gegenstände, vor Schäden oder Diebstahl. Während die Wohngebäudeversicherung für das Gebäude selbst zuständig ist, kümmert sich die Hausratversicherung um den Inhalt und persönliche Besitztümer der Bewohner. Es ist ratsam, beide Versicherungen abzuschließen, um sowohl das Gebäude als auch den Hausrat umfassend abzusichern. **
-
Welche Unterschiede gibt es zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt Schäden an persönlichem Eigentum innerhalb der Wohnung ab, während eine Gebäudeversicherung Schäden am Gebäude selbst abdeckt. Die Hausratversicherung ist für Mieter gedacht, die Gebäudeversicherung für Eigentümer. Beide Versicherungen können kombiniert werden, um einen umfassenden Schutz zu gewährleisten. **
-
Was sind die grundlegenden Unterschiede zwischen einer Hausratversicherung und einer Gebäudeversicherung?
Eine Hausratversicherung deckt den Inhalt eines Hauses ab, wie Möbel, Elektronik und persönliche Gegenstände, während eine Gebäudeversicherung das Gebäude selbst und fest installierte Gegenstände wie Böden, Wände und Decken versichert. Die Hausratversicherung schützt vor Schäden durch Diebstahl, Feuer oder Wasserschäden, während die Gebäudeversicherung Schäden durch Naturkatastrophen wie Sturm, Hagel oder Überschwemmungen abdeckt. Die beiden Versicherungen können separat abgeschlossen werden, um eine umfassende Absicherung für Hausbesitzer zu gewährleisten. **
-
Wer ist zuständig nach einem Sturmschaden, die Haftpflichtversicherung oder die Wohngebäudeversicherung?
Die Zuständigkeit hängt von der Art des Schadens ab. Wenn der Sturmschaden das Gebäude betrifft, ist in der Regel die Wohngebäudeversicherung zuständig. Wenn jedoch Dritte durch den Sturmschaden geschädigt wurden, greift die Haftpflichtversicherung des Verursachers. Es ist wichtig, die genauen Bedingungen der Versicherungsverträge zu prüfen, um sicherzustellen, wer für welchen Schaden zuständig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.